05.10.2026
Alles ist eine Wette – Vor- und Nachteile von Prognosemärkten
Sind Prognosemärkte ein nützliches Informationsinstrument, eine neue Innovation des Finanzmarkts oder am Ende doch nur ein neuer Markt für Wetten und Glücksspiel?


In aller Kürze
- Prognosemärkte dienen als neue Märkte zur Aufarbeitung und Verbreitung von Wissen.
- Gleichzeitig öffnen sie Tür und Tor für die wachsende Gamification der Finanzmärkte.
- Um die Vorteile dieser Märkte zu nutzen und Anleger zu schützen, bedarf es einer stringenten Regulierung.
Von:
- Dr. Guido Zimmermann, Senior Economist
- Jörg Liokos, LBBW Research Associate
Wetten und Spekulationen auf den Eintritt von Ereignissen sind kein neues Phänomen. Seit jeher versuchen Menschen, die Zukunft einzuschätzen: Wer gewinnt eine Wahl? Wer die Weltmeisterschaft? Prognosemärkte machen solche Fragen handelbar. Die US-Anbieter Kalshi und Polymarket sind hier Vorreiter und ermöglichen es ihren Nutzern, auf den Eintritt einer Vielzahl von möglichen Ausgängen in den unterschiedlichsten Themenfeldern zu wetten.
Prognosemärkte haben in den vergangenen Monaten stark an Aufmerksamkeit gewonnen. Steigende Nutzerzahlen, höhere Handelsvolumina, mehr Märkte und das Interesse großer Medien- und Finanzunternehmen zeigen: Aus diesem Nischenmarkt könnte eine neue, relevante Informationsquelle entstehen. Denn aus den Preisen auf Prognosemärkten lassen sich Wahrscheinlichkeiten für den Eintritt von Ereignissen ableiten.
Sind Prognosemärkte ein nützliches Informationsinstrument, eine neue Innovation des Finanzmarkts oder am Ende doch nur ein neuer Markt für Wetten und Glücksspiel? Diese Fragen beleuchten wir in einem ersten Aufschlag.
Ein neuer Markt für Informationen
Grundlagen von Prognosemärkten
Prognosemärkte sind Märkte, auf denen die Wahrscheinlichkeiten des Eintritts künftiger Ereignisse gehandelt werden. Im Mittelpunkt stehen Fragen wie: „Wer gewinnt die nächste Wahl?“. Dazu bieten Plattformen wie Polymarket oder Kalshi Kontrakte an, deren Wert davon abhängt, wie wahrscheinlich es ist, dass ein Ereignis eintritt oder nicht.
Kontrakte treten hierbei immer paarweise auf: Ein Kontrakt steht für „Ja“, also für den Eintritt eines Ereignisses, der andere für „Nein“, also für dessen Ausbleiben. Deshalb spricht man von binären Kontrakten . Ein Ja-Kontrakt zahlt bei Eintritt 1 EUR aus. Wenn das Ereignis ausbleibt, verfällt er wertlos und der Nein-Kontrakt zahlt denselben Betrag aus.
Der aktuelle Preis eines Kontrakts kann daher als Einschätzung des Marktes in Bezug auf die Eintrittswahrscheinlichkeit eines Ereignisses interpretiert werden. Kostet ein Ja-Kontrakt beispielsweise 70 Cent und bringt dem Käufer bei Eintritt des Ereignisses 1 EUR, impliziert das, dass die Marktteilnehmer dem Ereignis ungefähr eine Wahrscheinlichkeit von 70 % beimessen. Der entsprechende Nein-Kontrakt kostet dann etwa 30 Cent und bildet eine Wahrscheinlichkeit von 30 % ab.
Klare Marktregeln als Voraussetzung
Für jeden Prognosemarkt legen die Betreiber im Vorfeld klare Regeln fest. Sie bestimmen, wann ein Ereignis als eingetreten gilt, welche Quelle dafür entscheidend ist und zu welchem Zeitpunkt die Entscheidung fällt. Die Anbieter machen aus einer Zukunftsfrage eine möglichst eindeutige Ja-oder-Nein-Frage. Auf diese Weise schließen sie aus, dass Streit darüber entsteht, wie die Frage gemeint war oder welche Nachricht als Beweis für den Eintritt des Ereignisses zählt. Besonders bei Wahlen, Kriegen oder politischen Krisen ist das kritisch. Deshalb müssen die Regeln auch festlegen, welche Quellen bei widersprüchlichen Meldungen gelten und wie Streitfälle entschieden werden. Nur dann sind die Marktpreise eine brauchbare Einschätzung der Wahrscheinlichkeit.
Die Weisheit der Masse
Die alte Idee der Weisheit der Masse spielt eine zentrale Rolle für die Prognosemärkte. Sie beschreibt das Phänomen, dass die gebündelten Einschätzungen vieler Menschen häufig genauer sein können als die Meinungen einzelner Experten. Wenn mehr Teilnehmer davon ausgehen, dass ein Ereignis wahrscheinlicher wird, steigt die Nachfrage nach den entsprechenden Kontrakten auf diesen Märkten und damit auch deren Preis. Die Teilnehmer haben einen Anreiz, ihre Einschätzungen möglichst genau einzubringen. Auf diese Weise verdichten Prognosemärkte die Erwartungen vieler einzelner Personen zu einer Markteinschätzung. Dadurch können Prognosemärkte zumindest Hinweise darauf liefern, als wie wahrscheinlich die Masse den Eintritt bestimmter politischer, wirtschaftlicher oder gesellschaftlicher Ereignisse einschätzt. Der CEO von Polymarket verkauft solche Märkte deshalb auch nicht ganz uneigennützig als eine Art „Wahrheitsmaschine“ , die das aktuell beste Werkzeug der Menschheit sei, um Unsicherheit zu messen.
Prognosemärkte heute (wieder) im Trend
Prognosemärkte sind allerdings kein neues Phänomen. Sie basieren letztlich auf der Idee, die der Nobelpreisträger Friedrich August von Hayek bereits vor Jahrzehnten formulierte – nämlich, dass Märkte das beste verfügbare Instrument seien, Informationen zu verarbeiten und zu verteilen. Und auch sein großer Gegenspieler, der Ökonom John Maynard Keynes, wies darauf hin, dass die Finanzmärkte wie ein Schönheitswettbewerb funktionieren: Derjenige gewinne, der am besten die Marktmeinung prognostizieren könne, welche Teilnehmerin als Schönste des Wettbewerbs hervorgehe, und nicht der, der auf sein eigenes Urteil setze. Der Markttrend sei für den Erfolg an den Finanzmärkten ausschlaggebend. Seit den Achtzigerjahren hat insbesondere der Ökonom Robin Hanson die Theorie der Prognosemärkte weiterentwickelt. Zugleich betreibt seither die University of Iowa die Iowa Electronic Markets (IEM) in der Praxis. Sie dienen vor allem der Forschung und der Lehre. Sie zeigen aber, dass die Grundidee hinter Prognosemärkten sowie das Interesse daran deutlich älter sind als diejenigen der neuen Anbieter wie Polymarket oder Kalshi.
Aufmerksamkeit haben Prognosemärkte aber nun auch durch neue, Blockchain-basierte Plattformen wie Polymarket erlangt. Blockchains sind dezentral verteilte Datenbanken, die Statusveränderungen an Daten manipulationsfrei speichern können. Sie sind für Prognosemärkte besonders gut geeignet, da sich die jeweiligen Wetten dort manipulationssicher hinterlegen lassen. Gleichzeitig sind Blockchains rund um die Uhr und an allen Tagen des Jahres verfügbar: Sie ermöglichen es, jederzeit und global zu handeln. Solche Systeme befördern die Gamification an den Märkten, also das stärker werdende soziokulturelle Phänomen an den Finanzmärkten, dass Kapitalanlagen immer mehr spielerisch-spekulativen und weniger investiven Charakter haben. Entsprechend steigen auch die Umsätze auf den bekannten Prognosemarktplattformen (Abb. 1).
Abb. 1: Nominales Handelsvolumen wöchentlich und akkumuliert
in Mrd. USD.
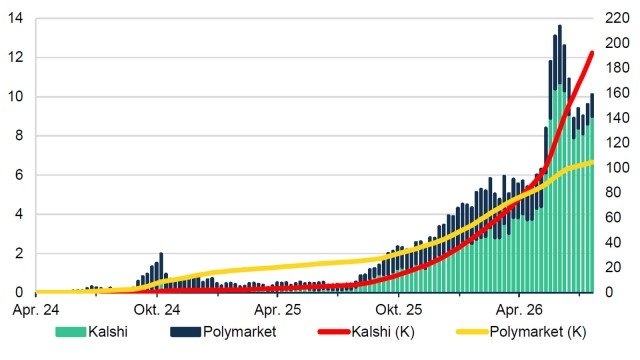
Gestapelte Balken bilden das wöchentliche Handelsvolumen ab (linke Skala) und die Kurven dasselbe Volumen kumuliert über einen Zeitraum von zwei Jahren (rechte Skala). Das Nominalvolumen spiegelt beide Seiten jedes binären Kontrakts wider (Ja und Nein).
Getrieben durch die Aufmerksamkeit der Medien und große Werbekampagnen konnten die Prognosemarktplattformen während der US-Präsidentschaftswahl 2024 ihren ersten Höhepunkt verzeichnen. Der Anstieg im Handelsvolumen ist dem Interesse an Spekulationen rund um die Fußball-WM 2026 zu verdanken. Damit verbunden ist auch der Anstieg der Besucherzahlen und das wöchentliche Handelsvolumen.
Die beiden größten Plattformen Kalshi und Polymarket (siehe Abb. 3) haben sich vor diesem Hintergrund von Start-ups zu milliardenschweren Unternehmen entwickelt. Zu Beginn konzentrierten sie sich noch auf den Bereich der Sportwetten, der auch heute noch einen wesentlichen Anteil ihres Umsatzes ausmacht. Inzwischen ist das Spektrum der Marktthemen aber deutlich gewachsen. Durch das breitere Themenspektrum wächst zugleich das Interesse am Handel auf den Prognosemärkten.
Abb. 2: Jährliche Wachstumsraten 2025 nach Marktthema
Abb. 3: Marktanteile der Prognosemärkte im Jahr 2025
Prognosemärkte als neue Informationsquelle
Die von Prognosemärkten bereitgestellten neuen Marktdaten wecken das Interesse von Medienunternehmen. Sie nutzen die Markteinschätzungen als willkommene Ergänzung zu Expertenmeinungen. Nachrichtensender wie CNN und CNBC haben daher bereits Partnerschaften mit Kalshi geschlossen und binden Prognosemarktquoten in ihre Berichterstattung ein. Polymarket ging Partnerschaften mit Dow Jones und Yahoo Finance ein; Bloomberg stellt die Quoten der beiden großen Anbieter direkt im eigenen System bereit. US-Politiker nutzen die Wettquoten auf den Plattformen heute bereits für ihre Debatten. Neben den großen Plattformen Kalshi oder Polymarket beschäftigen sich aber auch zunehmend Börsenbetreiber und Broker mit ereignisbasierten Kontrakten. So bieten beispielsweise Interactive Brokers , Robinhood und die CME Group entsprechende Event-Kontrakte an und machen solche Produkte damit einem breiteren Anlegerkreis zugänglich. IBKR und CME stellen gemeinsam entsprechendes Lernmaterial für Anleger zur Verfügung. Das steigende Interesse an indexbezogenen Produkten zeigt, dass handelbare Erwartungen zunehmend Anschluss an regulierte Kapitalmarktstrukturen finden.
Funktionsweise und Handel
Event-Kontrakte als handelbare Erwartungen
Die Funktionsweise von Prognosemärkten lässt sich mit der einer Börse vergleichen. Teilnehmer spekulieren mit Hilfe von Event-Kontrakten auf den Eintritt bestimmter Ereignisse statt auf Kursbewegungen. Die Kontrakte sind auf den Plattformen durchgehend, also 24/7, handelbar. Der Handel endet erst mit der Feststellung, dass das zugrundeliegende Ereignis eingetreten ist; danach schließt der Markt und die Auszahlung erfolgt. Der Unterschied zu herkömmlichen Wertpapieren liegt bei der Frist und dem Auszahlungsmechanismus der Kontrakte. Jeder einzelne Markt, verstanden als konkret definierte Prognosefrage mit festgelegten Antwortmöglichkeiten, hat eine eigene Frist. So können verschiedene Märkte, ähnlich wie Optionen mit unterschiedlichen Bewertungsstichtagen, abweichende Ereignis- oder Bewertungszeitpunkte aufweisen.
Abb. 4: Prozesskette eines Prognosemarktes
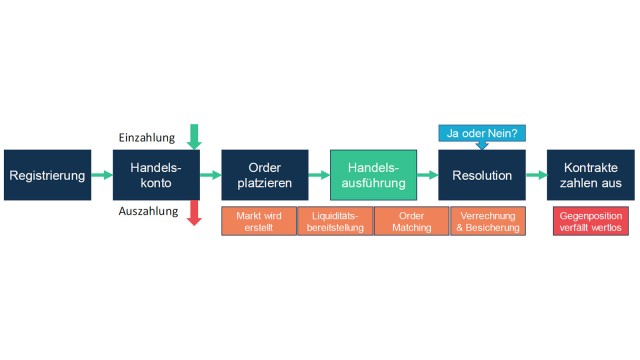
Nutzer registrieren sich auf der Plattform, zahlen Guthaben auf ihr Handelskonto ein und handeln anschließend Ja- oder Nein-Kontrakte über Market- oder Limit-Orders. Als Märkte sind einzelne, vom Anbieter eröffnete Wettmärkte zu klar definierten Ja-/Nein- Fragen mit festgelegtem Regelwerk zu verstehen. Ausführung, Matching, Verrechnung und Besicherung erfolgen plattformintern. Nach Eintritt des Ereignisses wickelt die Plattform den Markt ab: Zutreffende Kontrakte werden ausgezahlt, die Gegenposition verfällt wertlos.
Zentrale und dezentrale Plattformen
Ein grundlegender Unterschied zwischen den einzelnen Prognosemarktplattformen liegt in ihrer organisatorischen und technischen Struktur. Zentrale Anbieter steuern Handel, Abwicklung und Ergebnisfeststellung über eine zentrale Plattform. Dezentrale oder Blockchain-basierte Anbieter setzen stärker auf automatisierte technische Infrastruktur. Der Anbieter Polymarket nutzt die Blockchain-Technologie, um Handel und Auszahlungen abzuwickeln. Sobald das Ergebnis festgestellt wird, führen Smart Contracts Auszahlungen aus. Als Währung dient die mit US-Dollar besicherte und von der Circle Internet Group begebene Stablecoin USDC. Dadurch bewegt sich Polymarket im Umfeld des rein Blockchain-basierten Finanzmarktsegments (Decentralized Finance (DeFi)), da teilweise Blockchain-basierte Prozesse klassische Zwischenstellen ersetzen. Kalshi tritt dagegen als zentraler Anbieter auf.
Handelsausführung und Market Making
Beide Anbieter nutzen im weiteren Sinne ein zentrales Limitorderbuch für die Abwicklung der Transaktionen auf der Plattform. Dabei unterstützen etablierte Handelshäuser sie. Deren Beteiligung unterstreicht das institutionelle Interesse an den neuen Märkten. Die Plattformanbieter eröffnen neue Märkte und stellen Liquidität bereit. Sogenannte Market Maker finanzieren die Märkte vor und überwachen das Risiko ihrer Positionen. Sie verfolgen relevante Nachrichten der Prognosemärkte und überwachen Handelsdynamiken, um auf Nachfrageänderungen reagieren zu können. Zudem erheben sie indirekte Transaktionsgebühren über den Spread der Quoten.
Verifizierung des Ereigniseintritts
Die Plattformen eröffnen die einzelnen Prognosemärkte und legen zugleich deren Regeln fest. Anbieter oder Blockchain-basierte Systeme prüfen, ob ein Ereignis eingetreten ist. Ficht niemand das Ergebnis innerhalb einer bestimmten Frist an, gilt es als bestätigt und der Markt wird abgewickelt.
Bei Polymarket können Streitfälle über ein Blockchain-basiertes Orakel-System entschieden werden. Orakel sind Software-Anwendungen, die externe Daten in das System einspeisen. Token-Inhaber stimmen dabei über das Ergebnis ab und hinterlegen dafür Krypto-Token – ähnlich dem Staking-Mechanismus bei der Blockchain Ethereum. Das soll sorgfältige Entscheidungen fördern. Allerdings können große Token-Inhaber viel Einfluss ausüben. Zudem könnten Personen abstimmen, die selbst auf das Ergebnis gewettet haben.
Bei Kalshi sind Anfechtungen der Ergebnisse stärker eingeschränkt: Sie haben vor allem dann Aussicht auf Erfolg, wenn Regeln oder Datenquellen falsch angewendet wurden. Auch eine strikte Anwendung der Regeln kann jedoch problematisch sein, etwa wenn Quellen später korrigiert werden oder außergewöhnliche Fälle nicht vorgesehen sind. Plattformen sollten daher Regeln für Korrekturen, unklare Fälle und mögliche Handelsaussetzungen festlegen.
Wie Abb. 5 zeigt, unterscheiden sich Kalshi und Polymarket in ihrem Zugang, im Prozess der Feststellung, den Risiken und der Gebührenstruktur sowie der technischen und organisatorischen Ausgestaltung des Angebots. Durch die Blockchain-Technologie sind Transaktionen auf Polymarket nachvollziehbar und transparent einsehbar. Bei Kalshi hingegen erfolgt die Abwicklung innerhalb einer zentralisierten Marktinfrastruktur, ähnlich wie bei einem Börsenbetreiber, sodass Transaktionen und Orderflüsse nach außen deutlich intransparenter sind.
Abb. 5: Unterschiede zwischen den Plattformen
| Merkmal | Kalshi | Polymarket |
|---|---|---|
| Grundmodell | Zentraler Anbieter | Blockchain-basiert / deze |
| Währung | US-Dollar | USDC-Stablecoin |
| Registrierung | KYC | Wallet Setup + USDC |
| Einzahlung | Einzahlung per Banktransfer | Krypto-Wallet |
| Feststellung | Überprüfung durch Betreiber | Orakel-/Community-basierte Lösung |
| Zusätzliche Risiken | Gegenparteirisiko | Smart Contract / Krypto-Risiken |
| Gebühren | Einheitlich | Unterschiedlich je Thema |
| Regulierung | CFTC-reguliert in den USA | Uneinheitlich |
Quelle: Kalshi, Polymarket, LBBW Research
Der Mehrwert der Prognosemärkte
Kollektive Erwartungen in Echtzeit
Prognosemärkte sind durchgängig aktiv, daher fließen neue Informationen unmittelbar in die Preise ein, sobald Personen auf Basis ihrer Einschätzung oder frischer Informationen in den Handel einsteigen – getreu dem Motto: „Put your money where your mouth is“. Die Quoten können Hinweise auf Erwartungen, das Sentiment der Marktteilnehmer oder die öffentliche Wahrnehmung geben. Sie liefern daher keine sichere Vorhersage, sondern eine laufend aktualisierte Einschätzung darüber, wie der Markt ein bestimmtes Ereignis zum jeweiligen Zeitpunkt bewertet.
Prognosemärkte als ergänzendes Analyseinstrument
Prognosemärkte bilden die Erwartungen der Teilnehmer für den Eintritt eines Ereignisses in der Zukunft ab. Dabei können unterschiedliche Quoten und Signale entstehen. Aufgrund der Verteilung der öffentlichen Meinung über verschiedene Plattformen und Märkte hinweg lassen sich diese Informationen nicht ohne Weiteres aggregieren. Institutionelle Investoren und professionelle Analysten nutzen die Plattformen aber zunehmend als zusätzliche Informationsquelle neben Konsens- und Analystenschätzungen sowie Expertenmeinungen.
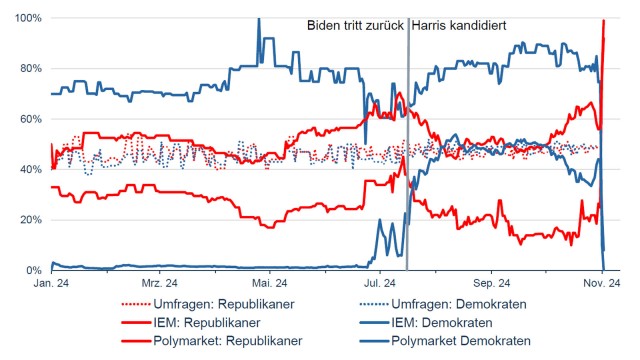
Besonders deutlich wird das bei Prognosemärkten zu politischen Wahlen. Zwar gibt es solche Märkte für zahlreiche globale Wahlen, nennenswert liquide werden sie jedoch meist nur bei prominenten Ereignissen wie der Bürgermeisterwahl 2025 in New York City (Abb. 6) oder der USPräsidentschaftswahl 2024 (Abb. 7). Insbesondere die US-Präsidentschaftswahl 2024 hat den Prognosemärkten einen Aufschwung beschert. Der Markt zu dieser Wahl war bisher der größte Einzelprognosemarkt und hat ein Rekordhandelsvolumen von 3,7 Mrd. USD generiert.
Abb. 6: Polymarket-Quoten
lieferten das richtige Signal zur NYC-Bürgermeisterwahl 2025
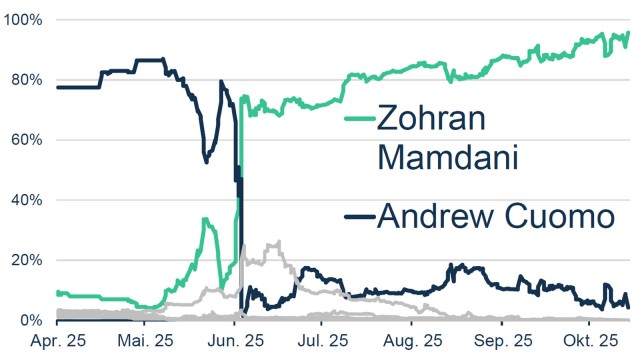
Abb. 7: Quoten zur U.S. Präsidentschaftswahl 2024
Alternatives Absicherungsinstrument
Prognosemärkte ermöglichen es, auf spezifische Fragen zu spekulieren. So sind alle Szenarien einer Notenbank-Zinsentscheidung handelbar und bilden deren erwartete Wahrscheinlichkeit ab. Insbesondere Hedgefonds bereiten sich auf einen Einstieg in Prognosemärkte vor, da diese Märkte eine zusätzliche Möglichkeit zur Positionierung anbieten. Ein Kontrakt auf eine eindeutig formulierte Ereignisfrage lässt sich transparenter, schneller und direkter abwickeln als ein Swap . Die Kontrakte sind allerdings nicht vergleichbar mit Swaps oder Optionen. Entsprechend sind Prognosemärkte kein vollwertiger Ersatz für langfristige Instrumente, können sie aber ergänzen: Sie erlauben eine gezielte Absicherung gegen einzelne, klar definierte Ereignisse, die auf klassischen Derivatemärkten entweder nur indirekt oder gar nicht handelbar sind.
Besonders wertvoll ist das bei Risiken, die sich bisher nicht oder nur sehr unpräzise absichern ließen – etwa regulatorische Entscheidungen, Wahlergebnisse und politische Ereignisse. In solchen Fällen bieten Event-Kontrakte einen direkten finanziellen Ausgleich bei Eintritt des unerwünschten Szenarios und erweitern so die verfügbaren Möglichkeiten des Risikomanagements.
Erste Hedgefonds prüfen bereits, ob sich diese Märkte als neue Anlageund Handelsklasse eignen und suchen teilweise gezielt Händler, um mögliche Strategien für diese Märkte zu entwickeln. In größerem Umfang sind Fondsmanager an Prognosemärkten bislang jedoch noch nicht aktiv geworden. Als ein zentraler Grund dafür gilt die derzeit noch begrenzte Markttiefe , also die vergleichsweise geringe Liquidität.
Instrument zur Entscheidungsbewertung
Interessant ist in diesem Zusammenhang auch die Idee des Ökonomen Robin Hanson: Prognosemärkte könnten sich zu sogenannten Entscheidungs-und Politikmärkten weiterentwickeln. Dabei würden derartige Märkte nicht nur zukünftige Ereignisse prognostizieren, sondern auch als Instrument zur Bewertung konkreter Handlungsoptionen dienen. Ein Beispiel wären politische Maßnahmen. Ein Entscheidungsmarkt könnte anzeigen, welchen Nutzen der Markt von ihnen erwartet. Eine solche Form der Entscheidungsfindung hätte jedoch weitreichende Konsequenzen. Sie würde bedeuten, dass politische Entscheidungen stärker technokratisch als demokratisch legitimiert wären.
Wilder Westen in den USA
Regulatorische Situation in den Vereinigten Staaten
Die Situation der Prognosemärkte in den USA ist besonders komplex. Die Regulierungsbehörde CFTC (Commodities Future Trading Commission) ordnet sie als Handelsplätze für derivative Kontrakte ein und beansprucht, das zentrale Aufsichtsorgan zu sein. Ein konsistenter Regulierungsrahmen existiert aber bislang nicht, da erhebliche Uneinigkeit darüber besteht, wie diese Kontrakte rechtlich einzuordnen sind. Erste Ansätze setzen auf eine kategoriale Einordnung: So werden etwa Kontrakte auf Indizes als derivative Finanzinstrumente klassifiziert.
Derzeit operieren Prognosemärkte in den USA faktisch in einem uneinheitlichen regulatorischen System. Aufgrund der fehlenden einheitlichen Regulierung ist es noch umstritten , inwieweit Bundesrecht gegenüber dem Recht der US-Bundesstaaten Vorrang hat – zumal die Kontrakte in den meisten US-Bundesstaaten als illegales Glücksspiel gelten und gesetzlich verboten sind. So hat die CFTC bereits mehrere US-Bundesstaaten verklagt , um sich als Regulierungsbehörde durchzusetzen. Die US-Prognosemärkte sind damit regelrecht in einen regulatorischen Mehrfrontenkrieg geraten.
Vertrauensversprechen und Gamification
Auf Prognosemärkten bestehen erhebliche Handelsrisiken. Provokante Werbebotschaften der Anbieter verharmlosen diese Risiken.
Die Werbekampagne „Kalshi Rules“ (siehe Abb. 8) zeigt, wie stark die Plattformen Prognosemärkte über Vertrauen und in Abgrenzung zum Glücksspiel vermarkten. Die Slogans stellen Kalshi als transparente, faire und regulierte Alternative zu klassischen Wettmärkten dar und blenden dabei zentrale Graubereiche des Geschäftsmodells aus. Aus Verbraucherschutzperspektive ist das mehr als problematisch, weil Kalshi komplexe Fragen zu Insiderhandel, Market Making, Plattformanreizen und Ereignisdefinitionen auf einfache Vertrauensversprechen reduziert. Kalshi-CEO Tarek Mansour zufolge werden mögliche Interessenkonflikte durch entsprechende Regeln und Kontrollen begrenzt – auch wenn Kalshi auf der eigenen Plattform als Market Maker auftritt.
Darüber hinaus zeigen Vorwürfe der irreführenden Werbung beim Anbieter Polymarket, dass die Vermarktung von Prognosemärkten zusätzliche Risiken birgt. Berichten zufolge soll Polymarket Influencer über verschleierte Zahlungswege bezahlt und auf eine Testplattform gelenkt haben, um dort Inhalte zu produzieren, in denen die Influencer scheinbar am Prognosemarkt teilnehmen und hohe Gewinne erzielen. Solche Praktiken können bei den Nutzern unrealistische Gewinnerwartungen wecken und den spekulativen Charakter der Plattformen verharmlosen.
Die Gamification von Prognosemärkten hat Vor- und Nachteile. Beispiele dafür sind der Einfluss leicht zugänglicher Trading-Apps, von Investment-Memes auf Social Media und „Get-rich-quick-Schemata“ auf den Finanzmärkten. Spielerische Elemente können zwar mehr Nutzer anziehen und damit die Liquidität und Qualität von Prognosemärkten erhöhen. Zugleich können sie aber die Spekulation befördern – insbesondere bei Märkten auf rein zufällige Ereignisse, etwa ob der Bitcoin-Kurs in den nächsten fünf Minuten steigt oder fällt. Solche Märkte liefern kaum sinnvolle Informationen und ähneln eher einem Glücksspiel.
Vor allem bei 18- bis 29-Jährigen trifft die zunehmende Gamification der Retail-Segmente des Finanzmarkts, zu denen auch die Prognosemärkte zählen, auf ein Umfeld wachsender wirtschaftlicher Unsicherheit. Viele junge Erwachsene in den USA sehen den Erwerb von Wohneigentum und langfristigen Vermögensaufbau zunehmend als unerreichbar an, während sie zugleich mit hohen Lebenshaltungskosten, unsicheren Konjunkturaussichten und einem stark umkämpften Arbeitsmarkt konfrontiert sind. Hinzu kommt, dass diese Generation die Kapitalmärkte häufig nicht mehr über klassische Beratung, sondern über soziale Medien, Neobroker und stark vereinfachte Nutzeroberflächen nutzt. Prognosemärkte bilden in diesem Zusammenhang ein besonders zugespitztes Beispiel: Wenn komplexe finanzielle Entscheidungen wie ein Spiel gestaltet werden, kann aus berechtigter Zukunftssorge spekulatives Verhalten entstehen. Damit besteht die Gefahr, dass der Finanznihilismus der Gen Z nicht nur individuell zu Verlusten führt, sondern auch gesellschaftlich wächst, weil kurzfristige Wetten an die Stelle nachhaltigen Vermögensaufbaus treten.
Insiderhandel
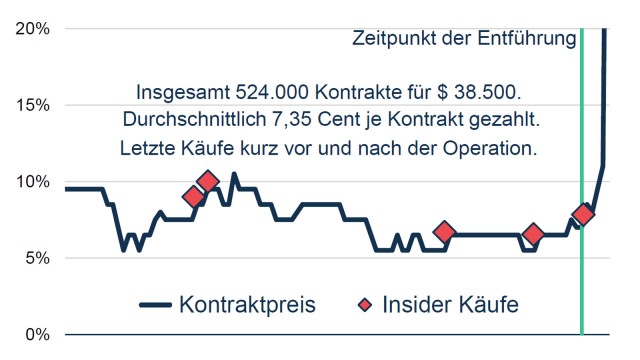
Kalshi und Polymarket verbieten Insiderhandel ausdrücklich und überwachen ihre Märkte auf verdächtige Transaktionen. Sie lassen sich aber kaum vermeiden. Gerade bei Ereigniskontrakten ist häufig unklar, wer als Insider gilt und wie sich nichtöffentliches Wissen zuverlässig erkennen lässt. Beispielsweise setzte ein US-Soldat auf die Entführung des ehemaligen venezolanischen Präsidenten Nicolás Maduro (Abb. 9).
Abb. 9: Maduro-Out-Markt: Insiderkäufe des Soldaten vor der Militäroperation
Prognosen auf geopolitische Ereignisse
Vor allem Polymarket stellt geopolitische Märkte, also Märkte mit Wetten auf geopolitische Ereignisse, bereit und das gebührenfrei. Kalshi hat seit 2024 das entsprechende Angebot eingeschränkt, da die Plattform in diesem Bereich keine nennenswerten Marktanteile für sich gewinnen konnte. Beide Unternehmen haben die Besorgnis geäußert, dass Wetten auf geopolitische Ereignisse in einem selbstreflexiven Prozess Auswirkungen auf die reale Welt haben könnten, also quasi zu selbsterfüllenden Prophezeiungen werden. Kritiker von Prognosemärkten befürchten, dass interessierte Seiten bei sensiblen politischen oder sicherheitsrelevanten Themen versuchen könnten, die Feststellung des Eintritts oder den Ausgang von Ereignissen gezielt zu beeinflussen. Zudem löst die Idee Unbehagen aus, dass Akteure mit großem politischen oder wirtschaftlichen Einfluss ein Interesse daran haben könnten, den Verlauf von Krisen zu ihrem finanziellen Vorteil zu steuern. Aus ethischer Perspektive wird daher diskutiert, ob Kategorien wie Gewalt, Krieg und Terror grundsätzlich eine gesellschaftlich akzeptable Basis für Finanzkontrakte sein können (Abb. 10).
Abb. 10: Umfragewerte: Welche Märkte gehören verboten?
Fazit
Prognosemärkte machen Erwartungen handelbar und bündeln die Einschätzungen Vieler zu einem laufend aktualisierten Kurs. Sie können dadurch einen eigenständigen Informationswert entfalten: als zusätzliches Analyseinstrument, als Stimmungsindikator für Politik, Wirtschaft und Technologie oder als gezielte, eventbasierte Ergänzung zu klassischen Absicherungsinstrumenten. Die Einbindung in Medienformate, das Interesse erster institutioneller Akteure und die Ausweitung der Themenbereiche zeigen, dass sich hier mehr als eine kurzfristige Spekulationsnische entwickelt. Prognosemärkte setzen auf das Konzept der Weisheit der Masse. Zugleich könnten sie natürlich die „Dummheit der Masse“, Social Trading und Herdeneffekte verstärken.
Es bleiben daher zentrale Risiken und offene Fragen. Die rechtliche Einordnung ist international uneinheitlich; insbesondere in den USA prallen Finanzmarktaufsicht, Glücksspielrecht und politische Einflussnahme aufeinander. Die starke Gamification der Angebote, aggressive Werbebotschaften und die faktische Unvermeidbarkeit von Insiderhandel werfen Fragen zu den Themen Fairness und Verbraucherschutz auf. Besonders geopolitische Prognosemärkte und Todesmärkte, die auf den Tod von Personen wetten, verletzen zudem moralische Grenzen und können das Vertrauen in die gesamte neue Marktform beschädigen.
Für Verbraucher bestehen bei unregulierten Event-Kontrakten erhöhte Risiken. Je nach rechtlicher Ausgestaltung können das sowohl rechtliche Unsicherheiten als auch Marktrisiken sein. Dazu zählen Manipulationen, Insiderhandel, unklare oder missverständliche Fragestellungen, geringe Liquidität und fehlende Transparenz. Besonders wichtig ist zudem eine glaubwürdige und konfliktfreie Feststellung des Ergebnisses.
Für den EU-Raum hat die ESMA (European Securities and Markets Authority) am 03. Juli bekannt gegeben, dass sie binäre Event-Kontrakte, die sich auf einen Basiswert nach MiFID-II Anhang I Abschnitt C Ziffer 4 bis 10 beziehen, als Finanzinstrumente klassifiziert. Wettmärkte zu Wahlen, Sport, Kultur und Geopolitik sind gegebenenfalls dem nationalen Glücksspielrecht unterstellt. Seriöse Anbieter können somit unter Berücksichtigung der Bezugsvorgaben binäre Kontrakte einführen.
Damit gilt: Prognosemärkte sind als Informationsquelle und innovatives Instrument zur Messung von Erwartungen im Prinzip ernst zu nehmen – aber nicht zu überschätzen. Ihr Nutzen hängt wesentlich von klaren Marktregeln, ausreichender Liquidität, einer robusten Aufsicht und der verantwortungsvollen Auswahl handelbarer Ereignisse ab. In den USA können Prognosemärkte freier agieren, während die europäische Aufsicht im Interesse des Verbraucherschutzes Vorgaben zur Ausgestaltung und Auswahl festgelegt hat.
Grundsätzlich glauben wir, dass Prognosemärkte – sofern sie im Sinne des Verbraucher- und Anlegerschutzes klar reguliert sind – ein hochinteressantes neues Marktinstrument darstellen können, das dabei helfen kann, Informationen mit Hilfe von Marktpreisen zu verarbeiten. In diesem Sinne ähneln Prognosemärkte der Asset-Klasse Krypto, die ebenfalls technologisch innovativ ist, bei der aber lange unklar war, wie sich Anleger und Nutzer vor Missbrauch schützen lassen.
Glossar
- Blockchain: Dezentral geführtes, fälschungssicheres, digitales Register für Transaktionen.
- CFTC: Commodity Futures Trading Commission. Die für Derivatemärkte und Derivateinstrumente zuständige US-Aufsichtsbehörde.
- Decentralized Finance (DeFi): Finanzanwendungen auf Blockchain-Basis ohne klassische Intermediäre wie Banken.
- Event-Kontrakte: Verträge, deren Auszahlung davon abhängt, ob ein bestimmtes Ereignis eintritt oder nicht.
- Marktstruktur: Die Marktstruktur beschreibt, wie ein Markt organisiert ist und welche Akteure eine Rolle spielen. Dazu gehören etwa Nutzer, Market Maker, Handelsmechanismen und Abwicklungsprozesse.
- Smart Contract: Ein Smart Contract ist ein digitaler Vertrag, der automatisch ausgeführt wird, sobald vorher festgelegte Bedingungen erfüllt sind. Er ist häufig auf einer Blockchain gespeichert und benötigt keine zentrale Zwischeninstanz.
- Gamification: Einfügen von spieltypischen Elementen in spielfremde Kontexte (hier Prognosemärkte). Ziel ist es, die Motivation und das Engagement der Nutzer zu steigern.
- Stablecoin: Ein Stablecoin ist eine Kryptowährung, deren Wert an einen stabilen Vermögenswert wie den USDollar oder den Euro gekoppelt ist.
- Staking: Staking bezeichnet das Bereitstellen oder Hinterlegen von Krypto-Assets, um die Funktion und Sicherheit eines Blockchain-Netzwerks zu unterstützen. Teilnehmer werden für die Teilnahme am Staking entlohnt. Es kommt vor allem bei Blockchains zum Einsatz, die auf dem sogenannten Proof-of-Stake-Verfahren basieren (etwa Ethereum).
- Wallet: Eine Wallet ist eine App („digitale Geldbörse“), in die Nutzer Kryptowährungen oder Token speichern, empfangen und senden können.
Blickpunkt als PDF Download
-
1.2 MB | 05.10.2026
Diese Publikation richtet sich ausschließlich an Empfänger in der EU, Schweiz und Liechtenstein.
Diese Publikation wird von der LBBW nicht an Personen in den USA vertrieben und die LBBW beabsichtigt nicht, Personen in den USA anzusprechen.
Aufsichtsbehörden der LBBW: Europäische Zentralbank (EZB), Sonnemannstraße 22, 60314 Frankfurt am Main und Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), Graurheindorfer Str. 108, 53117 Bonn / Marie-Curie-Str. 24-28, 60439 Frankfurt.
Diese Publikation beruht auf von uns nicht überprüfbaren, allgemein zugänglichen Quellen,die wir für zuverlässig halten, für deren Richtigkeit und Vollständigkeit wir jedoch keine Gewähr übernehmen können. Sie gibt unsere unverbindliche Auffassung über den Markt und die Produkte zum Zeitpunkt des Redaktionsschlusses wieder, ungeachtet etwaiger Eigenbestände in diesen Produkten. Diese Publikation ersetzt nicht die persönliche Beratung. Sie dient nur zu Informationszwecken und gilt nicht als Angebot oder Aufforderung zum Kauf oder Verkauf. Für weitere zeitnähere Informationen über konkrete Anlagemöglichkeiten und zum Zwecke einer individuellen Anlageberatung wenden Sie sich bitte an Ihren Anlageberater.
Wir behalten uns vor, unsere hier geäußerte Meinung jederzeit und ohne Vorankündigung zu ändern. Wir behalten uns des Weiteren vor, ohne weitere Vorankündigung Aktualisierungen dieser Information nicht vorzunehmen oder völlig einzustellen. Die in dieser Ausarbeitung abgebildeten oder beschriebenen früheren Wertentwicklungen, Simulationen oder Prognosen stellen keinen verlässlichen Indikator für die künftige Wertentwicklung dar.
Die Entgegennahme von Research Dienstleistungen durch ein Wertpapierdienstleistungsunternehmen kann aufsichtsrechtlich als Zuwendung qualifiziert werden. In diesen Fällen geht die LBBW davon aus, dass die Zuwendung dazu bestimmt ist, die Qualität der jeweiligen Dienstleistung für den Kunden des Zuwendungsempfängers zu verbessern.