06.11.2026
Postkarte aus Paris
Frankreichs Regierung zwischen Skylla und Charybdis.
Kraemers Klartext
„Die Stimmung in der Wirtschaft ist gedrückt. Entsprechend schwach entwickeln sich Konsum und private Investitionen.“
Diese Woche hatte ich nach längerer Zeit wieder einmal die Gelegenheit, zu Vortragszwecken in Frankreich vorbeizuschauen. Unsere linksrheinischen Nachbarn stecken in einer echten Zwickmühle. Auf der Straße protestieren die Massen und fordern mehr Ausgaben für Bildung und niedrigere Lebenshaltungskosten – zum Teil gewalttätig, brandschatzend und plündernd. Am Samstag war ich auf dem Place de la Bastille selbst Zeuge von Scharmützeln zwischen Demonstranten und Sicherheitskräften.
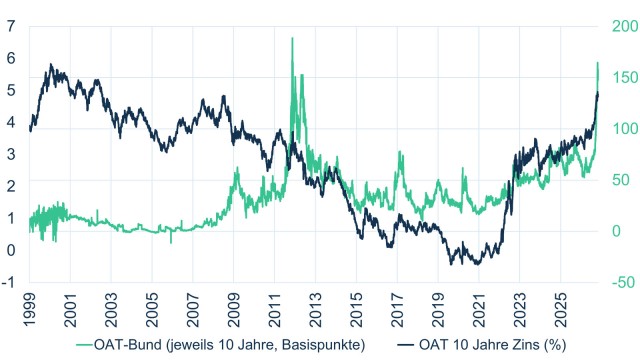
An den Kapitalmärkten ist zugleich die französische Staatsanleihe unter Druck. Bei einer Rendite von fast 5 % wird es für den ohnehin aus dem Ruder gelaufenen Haushalt sehr eng. Der Renditeaufschlag zur deutschen Bundesanleihe hat 160 Basispunkte erreicht (siehe Abb. 1). Zuletzt war er während der Eurokrise so hoch. Damals galt Deutschland noch als Lordsiegelbewahrer der fiskalischen Vorsicht. Auch das ist vorbei. Frankreichs Regierung kämpft gerade, um doch noch eine Mehrheit für das Budget 2027 zu erhalten. Dessen Entwurf sieht ein Staatsdefizit von 5 % vor. Das ist reichlich ambitionslos.
Abb. 1: Französische Staatsanleihen (OAT):
Zins und Risikoaufschlag gegenüber Bundesanleihen (jeweils 10 Jahre Laufzeit)
Présidente Le Pen ante portas
Erschwerend kommt hinzu, dass im April Präsidentschaftswahlen anstehen. Marine Le Pen vom rechten Rassemblement National (RN) gilt als aussichtsreiche Kandidatin und könnte im vierten Anlauf durchaus in den Élysée-Palast einziehen. Die gute Nachricht ist, dass das Programm des RN weniger radikal als früher ist, als die Partei noch über Abenteuer wie den Austritt aus dem Euro schwadronierte.
Le Pen wäre sicher nicht die Wunschkandidatin der Anleger. Aber schlimmer geht immer: Jean-Luc Mélenchon, der Anführer der populistischen Linkspartei La France insoumise (LFI), spricht sich für die ersatzlose Abschreibung jenes Teils der Staatsschulden aus, den die Zentralbank hält. Das hätte vermutlich auch negative Folgen anderswo im Euroraum. Denn es würde Recht und Gesetz in Frage stellen. Glücklicherweise ist die Wahrscheinlichkeit, dass es so kommt, sehr gering.
Die anstehenden Wahlen schränken den politischen Spielraum stark ein. Ohnehin hat weder die zentristische Regierung von Emmanuel Macron eine Mehrheit, noch hätte sie das RN oder die extreme Linke. Die Lager blockieren sich gegenseitig, und das macht die Märkte verständlicherweise nervös. Während sich die Proteste der sogenannten Gelbwesten („gilets jaunes“) 2018 noch mit budgetären Zugeständnissen befrieden ließen, ist dieser Ausweg heute versperrt. Die Kapitalmärkte würden jegliche Konzession in diese Richtung massiv abstrafen.
Die Regierung unter Premier Sébastien Lecornu muss durch die budgetäre Meerenge wie Odysseus in der griechischen Mythologie zwischen den beiden Meerungeheuern Skylla und Charybdis hindurchnavigieren. Ob das gelingt, ist völlig offen.
L’homme malade de l’Europe
Die Stimmung in der Wirtschaft ist gedrückt. Entsprechend schwach entwickeln sich Konsum und private Investitionen. Kein Wunder, dass das reale Inlandsprodukt seit einem Jahr stagniert (siehe Abb. 2). Seit dem Schlussquartal 2025 trägt Frankreich unter den vier großen Volkswirtschaften des Euroraums die rote Laterne. Das macht die notwendige strukturelle Anpassung im Haushalt noch herausfordernder.
Abb. 2: BIP Wachstumsraten pro Quartal im Euroraum
Aber noch haben wir keine zweite Eurokrise. Und dazu dürfte es eigentlich auch nicht kommen. Mit einer Staatsquote von 57 % des BIP müsste es hinreichend Einsparpotenzial geben. Und es gibt Hinweise, dass sich Investoren bei einer Rendite von über 5 % wieder den französischen Staatsanleihen zuwenden würden. Dass die Europäische Zentralbank das Transmission Protection Instrument (TPI) für Frankreich einsetzt, ist indes extrem unwahrscheinlich. Das TPI würde die EZB ermächtigen, gezielt Staatsanleihen eines Landes zu kaufen. Allerdings ist das Instrument für Regierungen gedacht, die unschuldig in eine spekulative Attacke geraten. Solche Umstände sind für Frankreich wohl kaum herzuleiten. Und die EZB kann ohnehin nur Zeit kaufen. Die Hausaufgaben muss Paris machen.
Vor den Wahlen sieht es mit strukturellen Lösungen aber düster aus. Le Pen redet zwar immerhin von Budgetkonsolidierung. Aber im Detail zu benennen, wie sie den Haushalt sanieren will, fällt einer populistischen Politikerin naturgemäß schwer. Konkret sprach Le Pen davon, Frankreichs Überweisungen an die EU zu reduzieren. Da deren Höhe aber vertraglich geregelt ist, wird daraus wohl nichts werden. Die Investoren müssen die Daumenschrauben vermutlich noch fester anziehen, bevor sich die Regierung zu nachhaltigen Maßnahmen durchringen kann.
Von: Dr. Moritz Kraemer, Chefvolkswirt und Leiter Research
Download Klartext
-
1.3 MB | 06.11.2026
Diese Publikation richtet sich ausschließlich an Empfänger in der EU, Schweiz, in Liechtenstein und dem Vereinigten Königreich.
Diese Publikation wird von der LBBW nicht an Personen in den USA vertrieben und die LBBW beab-sichtigt nicht, Personen in den USA anzusprechen.
Aufsichtsbehörden der LBBW: Europäische Zentralbank (EZB), Sonnemannstraße 22, 60314 Frankfurt am Main und Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), Graurheindorfer Str. 108, 53117 Bonn / Marie-Curie-Str. 24-28, 60439 Frankfurt.
Diese Publikation beruht auf von uns nicht überprüfbaren, allgemein zugänglichen Quellen, die wir für zuverlässig halten, für deren Richtigkeit und Vollständigkeit wir jedoch keine Gewähr übernehmen kön-nen. Sie gibt unsere unverbindliche Auffassung über den Markt und die Produkte zum Zeitpunkt des Redaktionsschlusses wieder, ungeachtet etwaiger Eigenbestände in diesen Produkten. Diese Publika-tion ersetzt nicht die persönliche Beratung. Sie dient nur Informationszwecken und gilt nicht als Angebot oder Aufforderung zum Kauf oder Verkauf. Für weitere zeitnähere Informationen über konkrete Anlage-möglichkeiten und zum Zwecke einer individuellen Anlageberatung wenden Sie sich bitte an Ihren An-lageberater.
Wir behalten uns vor, unsere hier geäußerte Meinung jederzeit und ohne Vorankündigung zu ändern. Wir behalten uns des Weiteren vor, ohne weitere Vorankündigung Aktualisierungen die-ser Information nicht vorzunehmen oder völlig einzustellen.
Die in dieser Ausarbeitung abgebildeten oder beschriebenen früheren Wertentwicklungen, Simulatio-nen oder Prognosen stellen keinen verlässlichen Indikator für die künftige Wertentwicklung dar.
Die Entgegennahme von Research Dienstleistungen durch ein Wertpapierdienstleistungsunternehmen kann aufsichtsrechtlich als Zuwendung qualifiziert werden. In diesen Fällen geht die LBBW davon aus, dass die Zuwendung dazu bestimmt ist, die Qualität der jeweiligen Dienstleistung für den Kunden des Zuwendungsempfängers zu verbessern.
Zusätzlicher Hinweis für Empfänger im Vereinigten Königreich:
LBBW ist autorisiert und wird reguliert von der Europäischen Zentralbank (EZB), Sonnemannstraße 22, 60314 Frankfurt am Main (Deutschland) sowie von der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), Graurheindorfer Str. 108, 53117 Bonn (Deutschland) und Marie-Curie-Str. 24-28, 60439 Frank-furt am Main (Deutschland). Zudem ist die LBBW durch die Prudential Regulation Authority (PRA) au-torisiert und unterliegt der Regulierung durch die Financial Conduct Authority (FCA) sowie einer einge-schränkten Regulierung durch die Prudential Regulation Authority. Details zum Umfang der Regulie-rung durch die Prudential Regulation Authority sind auf Anfrage bei uns erhältlich.
Diese Publikation wird ausschließlich an professionelle Kunden und geeignete Gegenparteien durch die LBBW verteilt und nicht an Privatkunden. Im Sinne dieser Regelung bezeichnet „Privatkunde“ eine Person, die eine oder mehrere der folgenden Voraussetzungen erfüllt: (i) ein Kunde im Sinne von Punkt (7) des Artikels 2(1) der UK-Version der Verordnung (EU) 600/2014, die durch den European Union (Withdrawal) Act 2018 (EUWA) Teil des UK-Rechts ist (UK MiFIR), der kein professioneller Kunde im Sinne von Punkt (8) des Artikels 2(1) der UK MiFIR ist; oder (ii) ein Kunde im Sinne der Bestimmungen des Financial Services and Markets Act 2000 (FSMA, in der jeweils aktuellen Fassung) sowie der da-runter erlassenen Regeln und Verordnungen (die bis zum 31. Dezember 2020 – dem Tag des Endes der Übergangsperiode – zur Umsetzung der Richtlinie (EU) 2016/97 über den Versicherungsvertrieb galten), wobei dieser Kunde kein professioneller Kunde im Sinne von Punkt (8) des Artikels 2(1) der UK MiFIR wäre; oder (iii) kein qualifizierter Anleger im Sinne der UK-Version der Verordnung (EU) 2017/1129 über den Prospekt, der bei einem öffentlichen Angebot von oder der Zulassung von Wert-papieren zum Handel auf einem geregelten Markt zu veröffentlichen ist, die durch den EUWA Teil des UK-Rechts geworden ist (UK Prospektverordnung).
Diese Publikation wurde von der LBBW ausschließlich zu Informationszwecken erstellt. Sie spiegelt die Ansichten der LBBW wider und bietet keine objektive oder unabhängige Sicht auf die behandelten The-men. Die Publikation sowie die darin geäußerten Ansichten stellen weder eine persönliche Empfehlung noch Anlageberatung dar und sollten nicht als Grundlage für eine Anlageentscheidung verwendet wer-den. Die Eignung einer bestimmten Anlage oder Strategie hängt von den individuellen Umständen des Anlegers ab. Sie sollten eigenständig prüfen, ob die in dieser Publikation enthaltenen Informationen für Sie von Relevanz und hinreichend sind, sowie weitere Erkundigungen einholen, einschließlich der Ein-holung unabhängiger Finanzberatung, bevor Sie an einer Transaktion in Bezug auf die in dieser Publi-kation genannten Finanzinstrumente teilnehmen.
Unter keinen Umständen dürfen die in dieser Publikation enthaltenen Informationen als Angebot zum Verkauf oder als Aufforderung zur Abgabe eines Angebots zum Kauf eines bestimmten Investments oder Wertpapiers verwendet oder betrachtet werden. Weder die LBBW noch eines ihrer Tochterunter-nehmen oder verbundenen Unternehmen, noch ihre Geschäftsführer, Mitarbeiter, Berater oder Beauf-tragten übernehmen Verantwortung oder Haftung für die Richtigkeit, Vollständigkeit oder Genauigkeit der in dieser Publikation enthaltenen Informationen (oder dafür, ob Informationen in der Publikation ausgelassen wurden) oder anderer relevanter Informationen, unabhängig davon, ob diese schriftlich, mündlich, in visueller oder elektronischer Form übermittelt oder zugänglich gemacht wurden. Ebenso haftet LBBW nicht für Verluste, die sich aus der Verwendung dieser Publikation oder ihrer Inhalte oder anderweitig im Zusammenhang damit ergeben.
Die in dieser Publikation enthaltenen Informationen, Aussagen und Meinungen stellen keine öffentliche Aufforderung dar und sind auch nicht Teil einer solchen. LBBW übernimmt keine Verantwortung für Tatsachen, Empfehlungen, Meinungen oder Ratschläge, die in einer solchen Publikation enthalten sind, und lehnt ausdrücklich jegliche Verantwortung für Entscheidungen oder die Eignung eines Wertpapiers oder einer Transaktion ab, die darauf basieren. Entscheidungen, die ein professioneller Kunde oder eine geeignete Gegenpartei trifft, um ein Wertpapier zu kaufen, zu verkaufen oder zu halten, beruhen ausschließlich auf deren eigenen Überlegungen und werden in keiner Weise von LBBW unterstützt, beeinflusst oder dieser zugeschrieben.
Die LBBW erbringt keine Anlage-, Steuer- oder Rechtsberatung. Bevor Sie eine Transaktion auf Grund-lage der in dieser Publikation enthaltenen Informationen eingehen, sollten Sie in Zusammenarbeit mit Ihren eigenen Anlage-, Rechts-, Steuer-, Regulierungs- und Buchhaltungsberatern die wirtschaftlichen Risiken und Vorteile sowie die rechtlichen, steuerlichen, regulatorischen und buchhalterischen Eigen-schaften und Konsequenzen der Transaktion ermitteln.