02.10.2026
Postkarte aus Neapel
Italien ist ein Hort der politischen Stabilität geworden. Kein Witz!
Kraemers Klartext
„Vorurteile reisen leicht. Die Wirklichkeit ist meist komplizierter – aber manchmal durchaus erfreulich.“
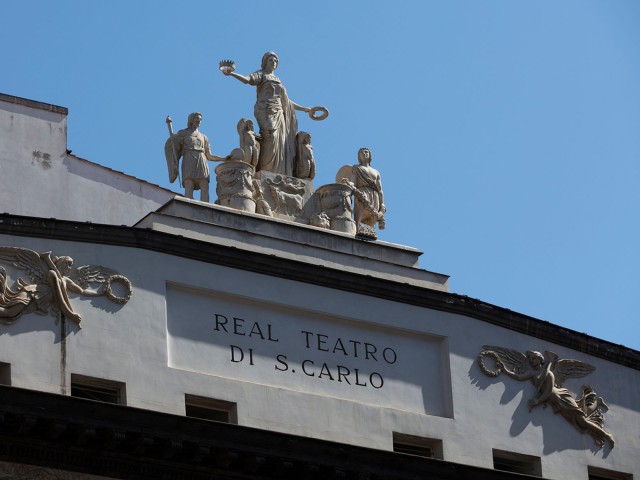
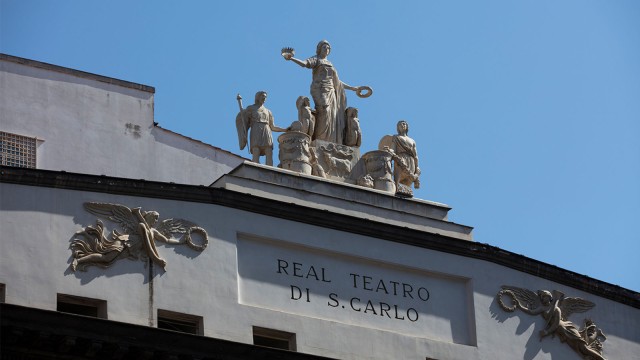
Der eine oder die andere wird vielleicht schon auf meine Postkarte aus dem Sommerurlaub gewartet haben. Hier kommt sie! Eine Woche Segeln auf dem Mittelmeer und dazu ein paar Tage Neapel. Inklusive des fantastischen Teatro San Carlo (siehe Foto), dem ältesten durchgehend aktiven Opernhaus der Welt. Dagegen fällt die Mailänder Scala erheblich ab – auch was die Begeisterungsfähigkeit des Publikums angeht.
Italien hat sich verändert, und zwar positiv
Italien also. Ich erinnere mich noch an die Zeit, als die Ministerpräsidenten hier so häufig wechselten, dass es nicht lohnte, sich die Namen zu merken. Zwischen 1968 und 2022 hatte Italien sage und schreibe 32 Regierungschefs. Nur wenige waren länger am Ruder als zwei Jahre (Craxi, Andreotti, Prodi, Berlusconi, Renzi, Conte). Oft waren technische Ministerpräsidenten wie etwa der spätere EZB-Chef Mario Draghi im Amt, und viele stürzten über Parteiintrigen.
Das hat sich verändert: Die erste Ministerpräsidentin Italiens, Giorgia Meloni von der rechtsnationalen Partei Fratelli d’Italia, wird im Oktober vier Jahre im Amt sein. Keine Regierung seit Mussolini war länger ohne Unterbrechung am Ruder! Stattdessen wechseln nun in Frankreich und Großbritannien die Premierminister so häufig wie früher in „il Bel Paese“. Und nicht nur das Kommen und Gehen der Regierungschefs hat am Tiber vorerst aufgehört. Auch die Wirtschaftspolitik ist in Italien vergleichsweise vorhersehbar geworden (siehe Abb. 1). Da könnte sich Deutschland eine Scheibe von abschneiden. Paris und London aber auch. Das heißt natürlich nicht, dass die italienische Politik notwendigerweise immer gut oder auch nur erfolgreich ist. Aber sie ist weniger von Unsicherheit geprägt als bei uns.
Abb. 1: Index der wirtschaftspolitischen Unsicherheit
bis Juli 2026
⬤ {series.name}: {point.y}
Volkssport Steuerhinterziehung?
Natürlich werden beim Wort „Neapel“ Assoziationen mit dem organisierten Verbrechen wach. Die Camorra, das mafiöse Syndikat Kampaniens, ist ja auch bei uns berühmt. Tatsächlich ist die gemessene Kriminalität höher als zum Beispiel in Berlin, auch wenn sie an der Spree zuletzt rascher zugenommen hat. Von alldem habe ich als Tourist aber nichts mitbekommen. Betriebe ich eine Pizzeria, wäre das womöglich anders gewesen.
Und viele von Ihnen werden vermuten, dass Steuerhinterziehung nach wie vor ein Volkssport in Italien ist. Aber Obacht! Während es definitionsgemäß schwierig ist, Steuerhinterziehung zu messen, gibt es doch verschiedene Studien, die Facetten davon international vergleichen. Abb. 2 zeigt, wie man sich täuschen kann. Tatsächlich haben Deutsche mehr Geld in Steueroasen verschoben als Italiener.
Abb. 2: Offshore-Vermögen
% des BIP
Öffentliche Finanzen stabiler als gewohnt
Und jetzt müssen Sie stark sein: Für dieses Jahr und auch für 2027 geht die EU-Kommission davon aus, dass das deutsche Budgetdefizit, gemessen als Anteil am BIP, größer sein wird als in Italien, dem ewigen Schuldensünder (siehe Abb. 4)! Ob das tatsächlich so kommt, bleibt abzuwarten. Und selbst wenn das deutsche Defizit höher sein sollte: Italien verdankt den Erfolg nicht nur dem eigenen Reformwillen. Denn das Land profitiert mehr als jeder andere EU-Mitgliedstaat von den Segnungen des NextGenerationEU-Programms – vergemeinschafteten Schulden, um die wirtschaftlichen Folgen der Coronapandemie zu heilen. Ungefähr ein Drittel sind Zuschüsse aus Brüssel, und die darf ein Empfängerstaat unmittelbar als Einnahmen verbuchen. Das schmeichelt den italienischen Budgetzahlen.
Abb. 4: Schattenwirtschaft 2026
% des BIP
Und wir brauchen auch nicht alle liebgewonnenen Vorurteile über Bord zu werfen: Bei der Schwarzarbeit haben Italiener klar die Nase vorn. Die Schattenwirtschaft macht schätzungsweise gut 20 % des Bruttoinlandsprodukts aus (siehe Abb. 3).
Abb. 3: Maastricht-Defizit
in % des BIP
Die alte Erzählung trägt nicht mehr
Damit kein falscher Eindruck entsteht: Italien ist beileibe kein finanzpolitischer Musterknabe. Die Staatsschulden zwischen Brenner und Sizilien bleiben gewaltig, die Produktivität schwach, die demografische Entwicklung noch unerquicklicher als hierzulande. Aber die traditionelle Erzählung vom chronisch chaotischen Bel Paese trägt immer weniger. Italien hat politische Stabilität gewonnen, seine öffentlichen Finanzen zumindest vorläufig besser im Griff und manche seiner notorischen Schwächen entschärft. Deutschland dagegen befindet sich im Rückwärtsgang und darf sich nicht darauf verlassen, dass der südliche Nachbar freundlicherweise dauerhaft die Rolle des wirtschaftspolitischen Problemfalls übernimmt. Vielleicht ist das die eigentliche Postkarte aus Neapel: Vorurteile reisen leicht. Die Wirklichkeit ist meist komplizierter – aber manchmal durchaus erfreulich.
Von: Dr. Moritz Kraemer, Chefvolkswirt und Leiter Research
Download Klartext
-
460.2 KB | 02.10.2026
Diese Publikation richtet sich ausschließlich an Empfänger in der EU, Schweiz, in Liechtenstein und dem Vereinigten Königreich.
Diese Publikation wird von der LBBW nicht an Personen in den USA vertrieben und die LBBW beab-sichtigt nicht, Personen in den USA anzusprechen.
Aufsichtsbehörden der LBBW: Europäische Zentralbank (EZB), Sonnemannstraße 22, 60314 Frankfurt am Main und Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), Graurheindorfer Str. 108, 53117 Bonn / Marie-Curie-Str. 24-28, 60439 Frankfurt.
Diese Publikation beruht auf von uns nicht überprüfbaren, allgemein zugänglichen Quellen, die wir für zuverlässig halten, für deren Richtigkeit und Vollständigkeit wir jedoch keine Gewähr übernehmen kön-nen. Sie gibt unsere unverbindliche Auffassung über den Markt und die Produkte zum Zeitpunkt des Redaktionsschlusses wieder, ungeachtet etwaiger Eigenbestände in diesen Produkten. Diese Publika-tion ersetzt nicht die persönliche Beratung. Sie dient nur Informationszwecken und gilt nicht als Angebot oder Aufforderung zum Kauf oder Verkauf. Für weitere zeitnähere Informationen über konkrete Anlage-möglichkeiten und zum Zwecke einer individuellen Anlageberatung wenden Sie sich bitte an Ihren An-lageberater.
Wir behalten uns vor, unsere hier geäußerte Meinung jederzeit und ohne Vorankündigung zu ändern. Wir behalten uns des Weiteren vor, ohne weitere Vorankündigung Aktualisierungen die-ser Information nicht vorzunehmen oder völlig einzustellen.
Die in dieser Ausarbeitung abgebildeten oder beschriebenen früheren Wertentwicklungen, Simulatio-nen oder Prognosen stellen keinen verlässlichen Indikator für die künftige Wertentwicklung dar.
Die Entgegennahme von Research Dienstleistungen durch ein Wertpapierdienstleistungsunternehmen kann aufsichtsrechtlich als Zuwendung qualifiziert werden. In diesen Fällen geht die LBBW davon aus, dass die Zuwendung dazu bestimmt ist, die Qualität der jeweiligen Dienstleistung für den Kunden des Zuwendungsempfängers zu verbessern.
Zusätzlicher Hinweis für Empfänger im Vereinigten Königreich:
LBBW ist autorisiert und wird reguliert von der Europäischen Zentralbank (EZB), Sonnemannstraße 22, 60314 Frankfurt am Main (Deutschland) sowie von der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), Graurheindorfer Str. 108, 53117 Bonn (Deutschland) und Marie-Curie-Str. 24-28, 60439 Frank-furt am Main (Deutschland). Zudem ist die LBBW durch die Prudential Regulation Authority (PRA) au-torisiert und unterliegt der Regulierung durch die Financial Conduct Authority (FCA) sowie einer einge-schränkten Regulierung durch die Prudential Regulation Authority. Details zum Umfang der Regulie-rung durch die Prudential Regulation Authority sind auf Anfrage bei uns erhältlich.
Diese Publikation wird ausschließlich an professionelle Kunden und geeignete Gegenparteien durch die LBBW verteilt und nicht an Privatkunden. Im Sinne dieser Regelung bezeichnet „Privatkunde“ eine Person, die eine oder mehrere der folgenden Voraussetzungen erfüllt: (i) ein Kunde im Sinne von Punkt (7) des Artikels 2(1) der UK-Version der Verordnung (EU) 600/2014, die durch den European Union (Withdrawal) Act 2018 (EUWA) Teil des UK-Rechts ist (UK MiFIR), der kein professioneller Kunde im Sinne von Punkt (8) des Artikels 2(1) der UK MiFIR ist; oder (ii) ein Kunde im Sinne der Bestimmungen des Financial Services and Markets Act 2000 (FSMA, in der jeweils aktuellen Fassung) sowie der da-runter erlassenen Regeln und Verordnungen (die bis zum 31. Dezember 2020 – dem Tag des Endes der Übergangsperiode – zur Umsetzung der Richtlinie (EU) 2016/97 über den Versicherungsvertrieb galten), wobei dieser Kunde kein professioneller Kunde im Sinne von Punkt (8) des Artikels 2(1) der UK MiFIR wäre; oder (iii) kein qualifizierter Anleger im Sinne der UK-Version der Verordnung (EU) 2017/1129 über den Prospekt, der bei einem öffentlichen Angebot von oder der Zulassung von Wert-papieren zum Handel auf einem geregelten Markt zu veröffentlichen ist, die durch den EUWA Teil des UK-Rechts geworden ist (UK Prospektverordnung).
Diese Publikation wurde von der LBBW ausschließlich zu Informationszwecken erstellt. Sie spiegelt die Ansichten der LBBW wider und bietet keine objektive oder unabhängige Sicht auf die behandelten The-men. Die Publikation sowie die darin geäußerten Ansichten stellen weder eine persönliche Empfehlung noch Anlageberatung dar und sollten nicht als Grundlage für eine Anlageentscheidung verwendet wer-den. Die Eignung einer bestimmten Anlage oder Strategie hängt von den individuellen Umständen des Anlegers ab. Sie sollten eigenständig prüfen, ob die in dieser Publikation enthaltenen Informationen für Sie von Relevanz und hinreichend sind, sowie weitere Erkundigungen einholen, einschließlich der Ein-holung unabhängiger Finanzberatung, bevor Sie an einer Transaktion in Bezug auf die in dieser Publi-kation genannten Finanzinstrumente teilnehmen.
Unter keinen Umständen dürfen die in dieser Publikation enthaltenen Informationen als Angebot zum Verkauf oder als Aufforderung zur Abgabe eines Angebots zum Kauf eines bestimmten Investments oder Wertpapiers verwendet oder betrachtet werden. Weder die LBBW noch eines ihrer Tochterunter-nehmen oder verbundenen Unternehmen, noch ihre Geschäftsführer, Mitarbeiter, Berater oder Beauf-tragten übernehmen Verantwortung oder Haftung für die Richtigkeit, Vollständigkeit oder Genauigkeit der in dieser Publikation enthaltenen Informationen (oder dafür, ob Informationen in der Publikation ausgelassen wurden) oder anderer relevanter Informationen, unabhängig davon, ob diese schriftlich, mündlich, in visueller oder elektronischer Form übermittelt oder zugänglich gemacht wurden. Ebenso haftet LBBW nicht für Verluste, die sich aus der Verwendung dieser Publikation oder ihrer Inhalte oder anderweitig im Zusammenhang damit ergeben.
Die in dieser Publikation enthaltenen Informationen, Aussagen und Meinungen stellen keine öffentliche Aufforderung dar und sind auch nicht Teil einer solchen. LBBW übernimmt keine Verantwortung für Tatsachen, Empfehlungen, Meinungen oder Ratschläge, die in einer solchen Publikation enthalten sind, und lehnt ausdrücklich jegliche Verantwortung für Entscheidungen oder die Eignung eines Wertpapiers oder einer Transaktion ab, die darauf basieren. Entscheidungen, die ein professioneller Kunde oder eine geeignete Gegenpartei trifft, um ein Wertpapier zu kaufen, zu verkaufen oder zu halten, beruhen ausschließlich auf deren eigenen Überlegungen und werden in keiner Weise von LBBW unterstützt, beeinflusst oder dieser zugeschrieben.
Die LBBW erbringt keine Anlage-, Steuer- oder Rechtsberatung. Bevor Sie eine Transaktion auf Grund-lage der in dieser Publikation enthaltenen Informationen eingehen, sollten Sie in Zusammenarbeit mit Ihren eigenen Anlage-, Rechts-, Steuer-, Regulierungs- und Buchhaltungsberatern die wirtschaftlichen Risiken und Vorteile sowie die rechtlichen, steuerlichen, regulatorischen und buchhalterischen Eigen-schaften und Konsequenzen der Transaktion ermitteln.