16.10.2026
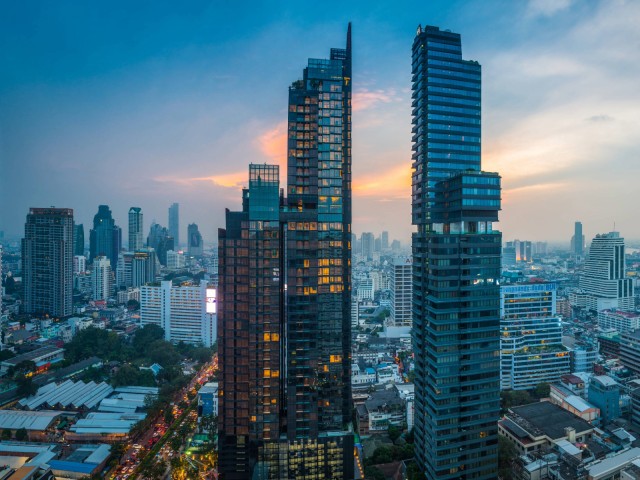
Postkarte aus Bangkok
Bei der Jahrestagung von Weltbank und IWF macht sich Nervosität breit.
Kraemers Klartext
„Die dunklen Wolken, die sich gerade zusammenbrauen, sind auch in Bangkok unübersehbar.“
Wie immer im Oktober treffen sich gerade Regierungen, Zentralbanken und andere Finanzakteure zur Jahrestagung von Internationalem Währungsfonds (IWF) und Weltbank. Bei diesem Klassentreffen darf die LBBW natürlich nicht fehlen. Dieses Jahr findet das Stelldichein in Thailands Hauptstadt Bangkok statt. Fragen Sie bitte nicht nach dem Verkehr! In den Gesprächen und Panels sind wie stets alle bemüht, eine etwas positive Stimmung zu verbreiten. Und tatsächlich hat sich die Weltwirtschaft trotz geopolitischer Krisen, Handelskonflikte und des steigenden Inflations- und Zinsniveaus als durchaus resilient erwiesen. Aber die dunklen Wolken, die sich gerade zusammenbrauen, sind auch in Bangkok unübersehbar. Zwar hat der IWF in seiner halbjährlichen Prognose (dem vielbeachteten „World Economic Outlook“, kurz WEO) die Wachstumsprognose der Weltwirtschaft vom April weitgehend bestätigt (3,1 % dieses Jahr und 3,4 % für 2027), aber bei genauerem Hinsehen weist er in dem Bericht vor allem auf die Risiken für dieses Szenario hin. Das spiegelt sich auch in den Diskussionen vor Ort, zu denen ich beitragen durfte.
Öffentliche Finanzen unter Druck
Die englische Abkürzung des IWF, IMF, stehe für „it’s mostly fiscal“, heißt es scherzhaft. Das geht auf die Auflagen des Währungsfonds für die Unterstützung von Entwicklungsländern in zahlungsbilanztechnischer Schieflage zurück. Eine Bedingung für die Auszahlung von Kredittranchen ist regelmäßig, die Staatshaushalte zu konsolidieren, um überschüssige Nachfrage abzuschöpfen. Auch im aktuellen WEO finden sich zahlreiche Hinweise auf nicht nachhaltige Finanzpolitik. Allerdings beziehen sie sich dieses Mal zumeist auf sogenannte Industrieländer.
Insbesondere ein länger anhaltender Konflikt im Nahen Osten berge die Gefahr weiterer Inflationsschübe, was die Notenbanken zu zusätzlichen Zinsanhebungen bringen könnte. Das würde die ohnehin steigende Zinslast der überwiegend stark verschuldeten reichen Volkswirtschaften erhöhen und die Zweifel an der Nachhaltigkeit der Staatsfinanzen weiter befeuern. Negative Rückkopplungseffekte könnten die Zinsen weiter nach oben treiben und den fiskalischen Druck noch erhöhen. Dass viele Länder eher ungeeignete Maßnahmen ergreifen, um die Bevölkerung vor steigenden Energiepreisen zu schützen (hallo, deutsche Spritpreisbremse!), beflügelt Schulden und Defizite weiter. Entsprechend hat der IWF die erwartete Schuldenquote in den G7-Ländern für das Jahr 2031 moderat von 133 % im April auf 135 % des BIP erhöht. Gemessen daran steht Deutschland noch relativ solide da. Wir sind gewissermaßen die Einäugigen unter den Blinden. Allerdings wird der IWF nicht müde, den Teilnehmern der Tagung einzutrichtern, dass die Abwärtsrisiken überwiegen. Dem würde ich mit meiner jahrzehntelangen Erfahrung der Analyse von Staatsfinanzen zustimmen. Offenbar hoffen die Regierungen darauf, dass die Zentralbanken wieder zur Rettung bereitstehen. Aber die Notenbanken können allenfalls Zeit kaufen. Die Hausaufgaben müssen die Regierungen machen.
Eine unausgewogene Weltwirtschaft
Ein anderes wiederkehrendes Thema ist die starke Abhängigkeit der weltwirtschaftlichen Dynamik von Investitionen in die Künstliche Intelligenz. So fußt etwa das Wachstum in den USA in hohem Maße auf der Errichtung von Daten-Centern & Co., während die breite Wirtschaft eher weniger investiert als 2025. Die Konzentration des Wachstums auf wenige Länder verschärft sich (siehe Abbildung).
Abb.: Anzahl Länder, auf die 95% des globalen Wirtschaftswachstums entfallen
Der IWF identifiziert Gewinner- und Verlierernationen, was zu einer weiter auseinanderklaffenden Schere von Wachstumsraten führt. Der Bericht betont aber auch Risiken für die Finanzstabilität. Im Zentrum der Kritik stehen die Finanzierungsmethoden der KI-Investitionen. Für besonders risikoreich hält der Währungsfonds die zirkulären Deals, bei denen die Hyperscaler etwa 300 Mrd. USD in finanziell schwächere KI-Firmen stecken. Hinzu kommen 650 Mrd. USD an Schulden. Im Gegenzug haben die Empfänger Zusagen über 1,4 Bio. USD an künftigen Umsätzen gemacht, etwa für Rechenleistung oder Chips. Diese wechselseitigen Verstrickungen erschweren es, die Geldflüsse nachzuvollziehen – umso mehr, falls es noch weitere, nicht öffentliche Geschäfte der gleichen Natur geben sollte.
Und zu guter Letzt hat die Direktorin des Währungsfonds, Kristalina Georgiewa, auch noch öffentlich vor einem in Zeitlupe ablaufenden Tsunami für Jobs und Steuereinnahmen durch KI gewarnt. Das dürfte nicht nur die wirtschaftliche Entwicklung behindern, sondern auch die gesellschaftliche Spaltung erhöhen. Die Stimmung in Bangkok ist eher in Moll.
Von: Dr. Moritz Kraemer, Chefvolkswirt und Leiter Research
Download Klartext
-
1.3 MB | 16.10.2026
Diese Publikation richtet sich ausschließlich an Empfänger in der EU, Schweiz, in Liechtenstein und dem Vereinigten Königreich.
Diese Publikation wird von der LBBW nicht an Personen in den USA vertrieben und die LBBW beab-sichtigt nicht, Personen in den USA anzusprechen.
Aufsichtsbehörden der LBBW: Europäische Zentralbank (EZB), Sonnemannstraße 22, 60314 Frankfurt am Main und Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), Graurheindorfer Str. 108, 53117 Bonn / Marie-Curie-Str. 24-28, 60439 Frankfurt.
Diese Publikation beruht auf von uns nicht überprüfbaren, allgemein zugänglichen Quellen, die wir für zuverlässig halten, für deren Richtigkeit und Vollständigkeit wir jedoch keine Gewähr übernehmen kön-nen. Sie gibt unsere unverbindliche Auffassung über den Markt und die Produkte zum Zeitpunkt des Redaktionsschlusses wieder, ungeachtet etwaiger Eigenbestände in diesen Produkten. Diese Publika-tion ersetzt nicht die persönliche Beratung. Sie dient nur Informationszwecken und gilt nicht als Angebot oder Aufforderung zum Kauf oder Verkauf. Für weitere zeitnähere Informationen über konkrete Anlage-möglichkeiten und zum Zwecke einer individuellen Anlageberatung wenden Sie sich bitte an Ihren An-lageberater.
Wir behalten uns vor, unsere hier geäußerte Meinung jederzeit und ohne Vorankündigung zu ändern. Wir behalten uns des Weiteren vor, ohne weitere Vorankündigung Aktualisierungen die-ser Information nicht vorzunehmen oder völlig einzustellen.
Die in dieser Ausarbeitung abgebildeten oder beschriebenen früheren Wertentwicklungen, Simulatio-nen oder Prognosen stellen keinen verlässlichen Indikator für die künftige Wertentwicklung dar.
Die Entgegennahme von Research Dienstleistungen durch ein Wertpapierdienstleistungsunternehmen kann aufsichtsrechtlich als Zuwendung qualifiziert werden. In diesen Fällen geht die LBBW davon aus, dass die Zuwendung dazu bestimmt ist, die Qualität der jeweiligen Dienstleistung für den Kunden des Zuwendungsempfängers zu verbessern.
Zusätzlicher Hinweis für Empfänger im Vereinigten Königreich:
LBBW ist autorisiert und wird reguliert von der Europäischen Zentralbank (EZB), Sonnemannstraße 22, 60314 Frankfurt am Main (Deutschland) sowie von der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), Graurheindorfer Str. 108, 53117 Bonn (Deutschland) und Marie-Curie-Str. 24-28, 60439 Frank-furt am Main (Deutschland). Zudem ist die LBBW durch die Prudential Regulation Authority (PRA) au-torisiert und unterliegt der Regulierung durch die Financial Conduct Authority (FCA) sowie einer einge-schränkten Regulierung durch die Prudential Regulation Authority. Details zum Umfang der Regulie-rung durch die Prudential Regulation Authority sind auf Anfrage bei uns erhältlich.
Diese Publikation wird ausschließlich an professionelle Kunden und geeignete Gegenparteien durch die LBBW verteilt und nicht an Privatkunden. Im Sinne dieser Regelung bezeichnet „Privatkunde“ eine Person, die eine oder mehrere der folgenden Voraussetzungen erfüllt: (i) ein Kunde im Sinne von Punkt (7) des Artikels 2(1) der UK-Version der Verordnung (EU) 600/2014, die durch den European Union (Withdrawal) Act 2018 (EUWA) Teil des UK-Rechts ist (UK MiFIR), der kein professioneller Kunde im Sinne von Punkt (8) des Artikels 2(1) der UK MiFIR ist; oder (ii) ein Kunde im Sinne der Bestimmungen des Financial Services and Markets Act 2000 (FSMA, in der jeweils aktuellen Fassung) sowie der da-runter erlassenen Regeln und Verordnungen (die bis zum 31. Dezember 2020 – dem Tag des Endes der Übergangsperiode – zur Umsetzung der Richtlinie (EU) 2016/97 über den Versicherungsvertrieb galten), wobei dieser Kunde kein professioneller Kunde im Sinne von Punkt (8) des Artikels 2(1) der UK MiFIR wäre; oder (iii) kein qualifizierter Anleger im Sinne der UK-Version der Verordnung (EU) 2017/1129 über den Prospekt, der bei einem öffentlichen Angebot von oder der Zulassung von Wert-papieren zum Handel auf einem geregelten Markt zu veröffentlichen ist, die durch den EUWA Teil des UK-Rechts geworden ist (UK Prospektverordnung).
Diese Publikation wurde von der LBBW ausschließlich zu Informationszwecken erstellt. Sie spiegelt die Ansichten der LBBW wider und bietet keine objektive oder unabhängige Sicht auf die behandelten The-men. Die Publikation sowie die darin geäußerten Ansichten stellen weder eine persönliche Empfehlung noch Anlageberatung dar und sollten nicht als Grundlage für eine Anlageentscheidung verwendet wer-den. Die Eignung einer bestimmten Anlage oder Strategie hängt von den individuellen Umständen des Anlegers ab. Sie sollten eigenständig prüfen, ob die in dieser Publikation enthaltenen Informationen für Sie von Relevanz und hinreichend sind, sowie weitere Erkundigungen einholen, einschließlich der Ein-holung unabhängiger Finanzberatung, bevor Sie an einer Transaktion in Bezug auf die in dieser Publi-kation genannten Finanzinstrumente teilnehmen.
Unter keinen Umständen dürfen die in dieser Publikation enthaltenen Informationen als Angebot zum Verkauf oder als Aufforderung zur Abgabe eines Angebots zum Kauf eines bestimmten Investments oder Wertpapiers verwendet oder betrachtet werden. Weder die LBBW noch eines ihrer Tochterunter-nehmen oder verbundenen Unternehmen, noch ihre Geschäftsführer, Mitarbeiter, Berater oder Beauf-tragten übernehmen Verantwortung oder Haftung für die Richtigkeit, Vollständigkeit oder Genauigkeit der in dieser Publikation enthaltenen Informationen (oder dafür, ob Informationen in der Publikation ausgelassen wurden) oder anderer relevanter Informationen, unabhängig davon, ob diese schriftlich, mündlich, in visueller oder elektronischer Form übermittelt oder zugänglich gemacht wurden. Ebenso haftet LBBW nicht für Verluste, die sich aus der Verwendung dieser Publikation oder ihrer Inhalte oder anderweitig im Zusammenhang damit ergeben.
Die in dieser Publikation enthaltenen Informationen, Aussagen und Meinungen stellen keine öffentliche Aufforderung dar und sind auch nicht Teil einer solchen. LBBW übernimmt keine Verantwortung für Tatsachen, Empfehlungen, Meinungen oder Ratschläge, die in einer solchen Publikation enthalten sind, und lehnt ausdrücklich jegliche Verantwortung für Entscheidungen oder die Eignung eines Wertpapiers oder einer Transaktion ab, die darauf basieren. Entscheidungen, die ein professioneller Kunde oder eine geeignete Gegenpartei trifft, um ein Wertpapier zu kaufen, zu verkaufen oder zu halten, beruhen ausschließlich auf deren eigenen Überlegungen und werden in keiner Weise von LBBW unterstützt, beeinflusst oder dieser zugeschrieben.
Die LBBW erbringt keine Anlage-, Steuer- oder Rechtsberatung. Bevor Sie eine Transaktion auf Grund-lage der in dieser Publikation enthaltenen Informationen eingehen, sollten Sie in Zusammenarbeit mit Ihren eigenen Anlage-, Rechts-, Steuer-, Regulierungs- und Buchhaltungsberatern die wirtschaftlichen Risiken und Vorteile sowie die rechtlichen, steuerlichen, regulatorischen und buchhalterischen Eigen-schaften und Konsequenzen der Transaktion ermitteln.