28.09.2026
Umfeld verändert, Prognosen angepasst
Kapitalmärkte Daily | In den vergangenen Wochen ist viel passiert, weshalb wir unser Prognosetableau überprüft und aktualisiert haben.
Immer aktuell informiert: Kapitalmärkte Daily
- Prognosen aktualisiert
- Zinsen, Inflation, Konjunktur höher als bisher, Gold und EURUSD niedriger
- 10jährige US-Rendite auf 19-Jahres-Hoch
BIP- und Inflationsprognose erhöht
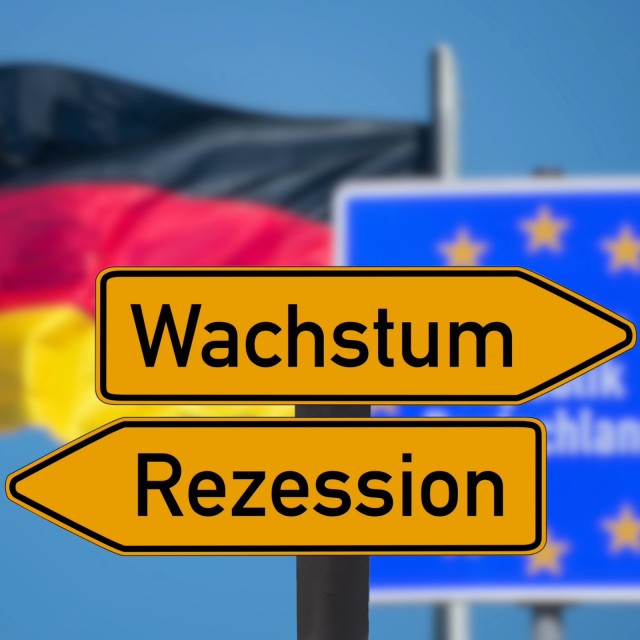
In den vergangenen Wochen ist viel passiert, weshalb wir unser Prognosetableau überprüft und aktualisiert haben: So sind die Preise für Energieträger angesichts der verfahrenen Lage in Nahost weiter angestiegen, und damit auch die Energiekosten für Verbraucher und Unternehmen. Zweitrundeneffekte sind noch nicht in Sicht, weshalb unsere Inflationsprognose in Deutschland und Euroland lediglich leicht anheben; in Deutschland dürften die Verbraucherpreise dieses Jahr um 2,8 % verteuern (bisher: 2,7 %). Diesen steigenden Preisen zum Trotz schlägt sich die Konjunktur in Euroland und Deutschland besser als erwartet; dies zeigten zuletzt eine Reihe von Frühindikatoren wie das ifo-Geschäftsklima oder die Einkaufsmanagerindizes aus Euroland. Daher haben wir unsere BIP-Prognose für Deutschland 2026 und 2027 leicht angehoben. Nun erwarten wir hierzulande 1,0 % Wachstum 2026 und 2027 (bisher: 0,7 % bzw. 0,8 %).
Zins- und Renditeprognosen höher
Wir tragen der zurückliegenden Serie „hawkisher“ Äußerungen aus den Reihen von Fed und EZB Rechnung und passen unsere Leitzinsprognosen sowohl für USA als auch für den Euroraum nach oben an. Wir gehen nunmehr davon aus, dass die US-Notenbanker bis zum Jahresende 2026 einen weiteren Zinserhöhungsschritt um 25 Basispunkte beschließen werden. Dann sollte das Tagegeldzielband bis mindestens in den Herbst 2027 hinein auf dem dann erreichten Niveau von 4,00 % bis 4,25 % verharren. Seitens der EZB erwarten wir zwei weitere Leitzinsanhebungen à 25 Basispunkten im Zeitraum bis zum ersten Quartal 2027. Bei einem Einlagesatz von 3,00 % dürfte der Leitzinsgipfel erreicht werden, sofern die Zweitrundeneffekte bei der Inflation im Euroraum, wie von uns erwartet, begrenzt bleiben. Wir halten an unserer Einschätzung fest, dass sich gegen Ende des Jahres 2027 sowohl in den USA als auch im Euroraum jeweils die Tür für einen ersten Zinssenkungsschritt öffnen könnte. Wir bleiben zudem bei der Auffassung, dass die stark emporgeschnellten mittelfristigen Leitzinserwartungen der Rentenmarktteilnehmer überzogen sind, sofern die Lage im Nahen Osten nicht nachhaltig weiter eskaliert. Daher sind die mittelfristigen Aussichten für eine Kurserholung an den Rentenmärkten positiv. Zeitpunkt und Niveau einer Rendite-Topbildung bleiben indes hochgradig ungewiss. Wir adjustieren unsere Prognosen für die 10-jährigen Staatsanleiherenditen im Euroraum und den USA um jeweils ca. 25 Basispunkte für alle Prognosehorizonte nach oben. Die veränderten Zinserwartungen machen auch eine Anpassung der Dollar-Prognose nötig: Die nun prognostizierte Renditedifferenz zwischen den USA und Deutschland im kurzfristigen Laufzeitenbereich zeigt nach den Änderungen für den Euro kaum mehr Aufwertungspotential an. Nun erwarten wir 1,15 EURUSD per Ende 2026.
Gold weniger dynamisch aufwärts
Fundamental spricht die Lage am Goldmarkt weiter für steigende Preise. Denn die Angebotsseite ist wenig dynamisch, die Nachfrage nach Münzen und Barren ist stabil, die Notenbanken haben ihre Goldkäufe zuletzt ausgeweitet, und auch die ETCs stehen wieder auf der Käuferseite. Allerdings dürften EZB und Fed die Leitzinsen voraussichtlich doch noch weiter anheben und damit zunächst Gegenwind für den Goldpreis verursachen. Der von uns erwartete Aufschwung bei Gold dürfte sich damit etwas verzögern. Wir reduzieren daher unsere Prognose zum Jahresende 2027 auf 4.800 USD/Unze.
Märkte weiterhin volatil
Angesichts dieses umfassenden Prognoseupdates fällt der übliche Marktkommentar kürzer aus. Der Ausverkauf an den Bondmärkten ging zuletzt weiter, am Freitag erreichte die Rendite für 10jährige Treasuries mit 5,23 % den höchsten Stand seit 19 Jahren. Heute früh legten die Ölpreise um knapp 2 % zu, nachdem Trump am Wochenende einen Verhandlungsvorschlag des Iran abgelehnt hatte. In dieser Gemengelage tendierten die asiatischen Aktienindizes nach dem freundlichen Wochenausklang an der Wall Street (S&P 500 +0,5 %) uneinheitlich.
Von: Frank Klumpp, CFA, Senior Strategist
Termine der Woche
Die wichtigsten Termine, Daten & Prognosen finden Sie immer in unserem Wirtschaftskalender.
Zum WirtschaftskalenderDiese Publikation richtet sich ausschließlich an Empfänger in der EU, Schweiz und in Liechtenstein. Diese Publikation wird von der LBBW nicht an Personen in den USA vertrieben und die LBBW beabsichtigt nicht, Personen in den USA anzusprechen. Aufsichtsbehörden der LBBW: Europäische Zentralbank (EZB), Sonnemannstraße 22, 60314 Frankfurt am Main und Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), Graurheindorfer Str. 108, 53117 Bonn / Marie-Curie-Str. 24- 28, 60439 Frankfurt. Diese Publikation beruht auf von uns nicht überprüfbaren, allgemein zugänglichen Quellen, die wir für zuverlässig halten, für deren Richtigkeit und Vollständigkeit wir jedoch keine Gewähr übernehmen können. Sie gibt unsere unverbindliche Auffassung über den Markt und die Produkte zum Zeitpunkt des Redaktionsschlusses wieder, ungeachtet etwaiger Eigenbestände in diesen Produkten. Diese Publikation ersetzt nicht die persönliche Beratung. Sie dient nur Informationszwecken und gilt nicht als Angebot oder Aufforderung zum Kauf oder Verkauf. Für weitere zeitnähere Informationen über konkrete Anlagemöglichkeiten und zum Zwecke einer individuellen Anlageberatung wenden Sie sich bitte an Ihren Anlageberater. Wir behalten uns vor, unsere hier geäußerte Meinung jederzeit und ohne Vorankündigung zu ändern. Wir behalten uns des Weiteren vor, ohne weitere Vorankündigung Aktualisierungen dieser Information nicht vorzunehmen oder völlig einzustellen. Die in dieser Ausarbeitung abgebildeten oder beschriebenen früheren Wertentwicklungen, Simulationen oder Prognosen stellen keinen verlässlichen Indikator für die künftige Wertentwicklung dar. Die Entgegennahme von Research Dienstleistungen durch ein Wertpapierdienstleistungsunternehmen kann aufsichtsrechtlich als Zuwendung qualifiziert werden. In diesen Fällen geht die LBBW davon aus, dass die Zuwendung dazu bestimmt ist, die Qualität der jeweiligen Dienstleistung für den Kunden des Zuwendungsempfängers zu verbessern.