29.06.2026
Sustainable Finance wird erwachsen: Vom Hype zur strategischen Reife
ESG-Corporate Bonds verzeichneten im ersten Halbjahr 2026 das historisch zweitgrößte Neuemissionsvolumen.


Kapitalmarktfinanzierungen – kurz erklärt
Der Kapitalmarkt hat eine simple Aufgabe: Er bringt Kapitalsuchende mit Kapitalgebenden zusammen. Die LBBW vermittelt zwischen den beiden Seiten. Sie übernimmt die Mittlerrolle, wenn es um Summen geht, die zu groß sind für einen üblichen Kredit – oder wenn über den Kapitalmarkt günstigere Konditionen möglich sind. Sie hat ein erstklassiges Netzwerk an Investoren aufgebaut, weit über die deutschen Grenzen hinaus. Drei Formen der Kapitalmarktfinanzierung sind für Unternehmen besonders attraktiv: Unternehmensanleihen bzw. Corporate Bonds, Schuldscheindarlehen und ABS-Lösungen (Asset Backed Securities) meist begleitet durch einen Konsortialkredit mit breiter Syndizierung.
Welche Finanzierungen mit Nachhaltigkeitsbezug gibt es?
Kapitalmarktfinanzierungen mit Nachhaltigkeitsbezug sind seit einigen Jahren ein fester Bestandteil geworden. Insbesondere Corporate Bonds treffen auf kontinuierlich hohe Nachfrage und auch der deutsche Schuldschein wird mit Nachhaltigkeitskriterien verknüpft. Bei diesen Sustainable Finance Kapitalmarktfinanzierungen wird eine Nachhaltigkeitskomponente in Form von E (Environmental), S (Social) oder G (Governance) oder ESG-Mischformen implementiert.
Möglich ist dies über die Mittelverwendung, also über Finanzierungen mit nachhaltigem Verwendungszweck, welche mittlerweile den Großteil ausmachen. Anders bei „Sustainability-linked“ oder „ESG-linked“ Kapitalmarktfinanzierungen, hier erfolgt eine Koppelung an ein Nachhaltigkeitsrating oder unternehmensspezifische Nachhaltigkeitskennzahlen (ESG-KPIs). Zur Klassifizierung, ab wann eine Wirtschaftsaktivität als nachhaltig erachtet werden kann, bzw. ob KPIs Anforderungen an Ambition und Impact erfüllen, orientieren sich Marktteilnehmende an Marktstandards, wie den Green/Social Bond Prinzipien der International Capital Markets Association (ICMA), sowie der Green/Social Loan Prinzipien der Loan Market Association (LMA). Auch die EU hat mit der sogenannten EU Taxonomie einen Klassifizierungsrahmen für grüne Aktivitäten geschaffen und mit dem EU Green Bond Standard (EU GBS) Maßstäbe gesetzt, wie grüne Anleihen ausgestaltet werden können.
Auch im Konsortialkreditmarkt sind ESG-Transaktionen inzwischen üblich, vor allem in Form von Sustainability-Linked Loans. Bei ABS-Lösungen befindet sich der Markt aktuell in der frühen Entwicklung mit vereinzelten Transaktionen, die Nachhaltigkeitsbezug aufweisen.
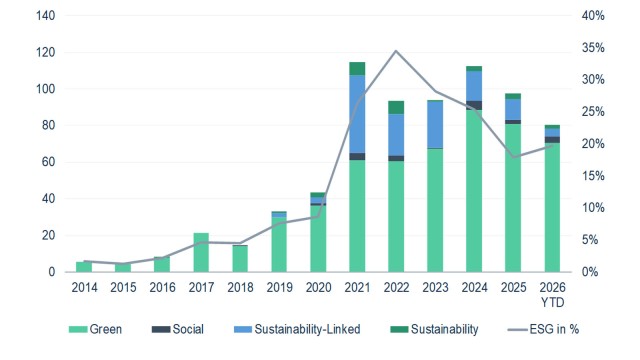
Entwicklung ESG-Neuemissionen Corporate Bonds
bis KW 37: 80,5 Mrd. €
Wie hat sich der Markt für nachhaltige Kapitalmarktfinanzierungen entwickelt?
Ein Blick auf die Entwicklung des Bondmarktes zeigt nicht nur die gestiegene Bedeutung von Corporate Bonds für die Unternehmensfinanzierung im Allgemeinen, sondern auch die inzwischen fest etablierte Rolle von ESG-bezogenen Transaktionen. Nach der starken Wachstumsphase und einer anschließenden Normalisierung hat sich der Markt 2026 wieder belebt: Im ersten Halbjahr 2026 wurden 110 ESG-Anleihen in EUR mit einem Volumen von 63,6 Milliarden Euro begeben – ein Plus von 21 Prozent gegenüber dem Vorjahreszeitraum und das zweitstärkste Halbjahr überhaupt.
Der Anteil nachhaltiger Neuemissionen am EUR-Corporate-Bond-Markt liegt aktuell wieder bei rund 20 Prozent; ohne US-Emittenten beträgt die ESG-Quote sogar rund 25 Prozent. Damit bleibt der Markt unter den Höchstständen von rund 33 Prozent im Jahr 2022, zeigt aber wieder eine stabilere Entwicklung.
In der Struktur dominieren klar die Green Bonds. Sie stellten 2026 YTD rund 86 Prozent des ESG-Neuemissionsvolumens, während Social-, Sustainability-Linked und Sustainability Bonds jeweils nur auf Anteile von rund 4 bis 5 Prozent kamen. Auffällig sind zudem deutliche Branchenunterschiede: Versorger sind beispielsweise im ESG-Markt überdurchschnittlich stark vertreten und machten zuletzt mehr als die Hälfte des ESG-EUR-Neuemissionsvolumens aus. Das spiegelt den hohen Investitionsbedarf in Energieinfrastruktur und Transformation wider. Daneben zählen Immobilienunternehmen und REITs zu wichtigen Emittenten nachhaltiger Anleihen. „Man sieht deutlich branchenspezifischere Ansätze“ sagt Antonia Wünsch, ESG-Expertin für Kapitalmarktfinanzierungen. „Versorger und Energieunternehmen finanzieren mit Green Bonds die Energiewende, Immobilienunternehmen nehmen sich über Social Bonds den Themen bezahlbares Wohnen und soziale Infrastruktur an. Wir sehen außerdem immer wieder gezielte Innovationen, wie beispielsweise Blue Bonds, die sich mit dem Thema Wasser beschäftigen. Das zeigt, dass der Nachhaltige Bond Markt reifer, spezifischer und auch wirkungsorientierter geworden ist.“
Entwicklung Schuldscheindarlehen mit Nachhaltigkeitskomponente
bis Juni 2026
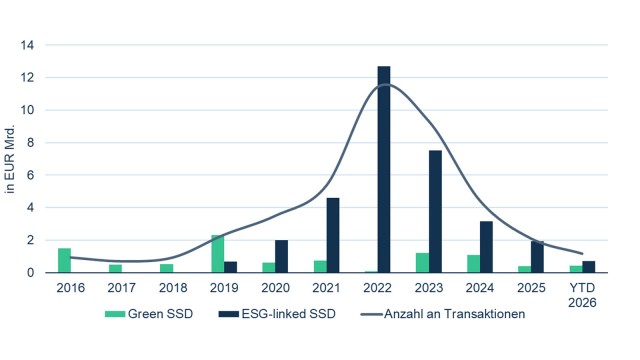
Bei Schuldscheindarlehen zeigt sich dagegen ein deutlicher Rückgang: Nach den Spitzenjahren 2021 bis 2023 sind Volumen und Transaktionszahlen spürbar zurückgegangen. Getragen wurde der nachhaltige Schuldschein von jeher vor allem durch ESG-linked Strukturen, häufig mit ESG-Ratings als Nachhaltigkeitskomponente, während Green und Social Schuldscheine nur eine untergeordnete Rolle spielten. Genau diese ESG-linked Strukturen sind von ihrem Höhepunkt um 2021/2022 inzwischen deutlich zurückgekommen. Dafür gibt es mehrere Gründe: Zum einen hat sich der Markt weiterentwickelt. Investoren bevorzugen inzwischen KPI-basierte ESG-Links, gegenüber Ratings, auf Grund der besseren Messbarkeit von Materialität, Ambition und Impact. Auch die zunehmende Politisierung des Themas Nachhaltigkeit wirkt sich mitunter dämpfend aus. Zum anderen ist beim Schuldschein, die im Konsortialkredit häufig genutzte Rendez-Vous Klausel, aus technischen Gründen unüblich. So entfällt die Möglichkeit die Nachhaltigkeitskomponente im Anschluss an die Transaktion auszugestalten.
Der Rückgang im nachhaltigen Schuldscheinmarkt ist somit vor allem auf das Zurückgehen der KPI-linked Formate zurückzuführen – nicht auf ein grundsätzliches Verschwinden von ESG aus dem Schuldscheinmarkt. Denn der Schuldschein ist als Instrument durchaus geeignet, nachhaltige Features zu integrieren, etwa wenn bereits ein bestehendes Sustainable Finance Framework vorhanden ist auf das in der Dokumentation Bezug genommen werden kann. ESG bleibt damit fester Bestandteil des Schuldscheinmarktes.
ESG ist in der Finanzierungswelt angekommen. Das rasante Wachstum der vergangenen Jahre ist zwar vorbei, im Corporate-Bond-Markt zeigt sich 2026 jedoch wieder eine klare Belebung – vor allem getragen durch Green Bonds. Dies zeigte auch die von der LBBW begleitete Bondemission von TenneT Germany, welche mit einem Volumen von 3,5 Mrd. € in H1 2026 den bislang größten Unternehmens-European Green Bond markierte.
ESG-Anteil an EUR-Neuemissionen Corporate Bonds
bis KW37
Sustainable Finance gewinnt wieder an Dynamik
Nachhaltigkeitsaspekte bei Kapitalmarktfinanzierungen bleiben weiterhin relevant.
Dominik Buric, Co-Head Debt Capital Markets der LBBW, bestätigt: “Nach einer Plateaubildung in den Jahren 2024 und 2025, kann man dieses Jahr erkennen, dass in einem stabileren Bondmarkt Sustainable Finance wieder an Dynamik gewinnt. Vor allem Green Bonds profitieren von der hohen Nachfrage institutioneller Investoren, nach klar zweckgebundenen, nachhaltigen Anlagen, basierend auf regulatorischen Vorgaben, wie dem EU GBS und etablierten Marktstandards, wie den ICMA und LMA Prinzipien.“
Sustainability-linked Strukturen bleiben auf deutlich niedrigerem Niveau Teil des Marktes, stehen derzeit aber weniger im Mittelpunkt der Belebung.
Ein Blick auf kapitalmarktfernere Finanzierungsformen wie den klassischen Konsortialkreditmarkt zeigt ein differenziertes Bild. Sustainability-Linked Loans haben sich im Markt etabliert. Insbesondere haben sich Rendezvous Klauseln zum Standard entwickelt, um die Umsetzung von notwendigen Finanzierungen und deren Verknüpfung zu Nachhaltigkeitsaspekten zeitlich voneinander zu trennen. Dadurch ist der Anteil an nachhaltigen Finanzierungen nicht so transparent wie im Kapitalmarkt, gemessen am LBBW Portfolio aber auf einem ähnlichen Niveau. „Rendezvous Klauseln geben uns die Möglichkeit, neben den wirtschaftlichen Auswirkungen von Sustainable Finance mit dem CFO, nachgelagert die ESG-Komponente mit der jeweiligen Fachabteilung zu besprechen. So können wir sicherstellen, dass Relevanz und Ambition der Nachhaltigkeitskomponente passen ohne die Umsetzung der Finanzierung und deren Zeitpläne zu beeinflussen“, erläutert Joachim Müller, ESG-Experte für Konsortialkredite und Projektfinanzierungen.
Erst Ende 2025 haben (ausgenommen von konkreten Projektfinanzierungen) Green Loans den Markt betreten. Diese sehen wir aktuell branchenspezifisch bei sogenannten Pure Playern (Unternehmen, deren Umsätze und Investitionen mit mehr als 90% konform mit der EU Taxonomie sind).
LBBW unterstützt mit langjährigem ESG-Knowhow
Nachhaltige Finanzierungen gemäß ICMA und LMA Prinzipien gehören zum Kerngeschäft der LBBW und auch das Wachstum bei Kapitalmarktfinanzierungen mit Nachhaltigkeitsbezug hat die LBBW begleitet. In zahlreichen Sustainable Finance Transaktionen und ESG-Beratungsmandaten von mittelständischen bis DAX-Unternehmen spiegelt sich dies wider. Unabhängig von einzelnen Finanzierungsinstrumenten sehen wir einen aktiven Umgang mit Nachhaltigkeit in der Finanzbranche.
Karl-Heinz Bühner, Co-Head Debt Capital Markets der LBBW verweist auf einen weiteren Aspekt bei Kapitalmarktfinanzierungen für Unternehmen: „Investoren erwarten heute – nicht nur in Bezug auf Nachhaltigkeitsaspekte – eine höhere Transparenz der Unternehmen. Investorenpflege durch zusätzliche Informationen in Nachhaltigkeitsberichten und Investorenkonferenzen sind gewünscht.“
Gestützt durch den Trend, dass Investoren vermehrt ESG Themen standardmäßig in ihre Regelprozesse rund um Entscheidungen und Risikoanalyse integrieren, erwarten wir weiterhin stabile Marktanteile von Sustainable Finance mit gezielten Weiterentwicklungen und Innovationen. Beispielsweise arbeiten Kapitalmarktteilnehmer aktuell an Lösungsansätzen, wie auch KMU (z.B. regionale Stadtwerke) erfolgreich durch die Transformation der Wirtschaft begleitet werden können.
In dieser Phase bleibt die LBBW mit ihren Experten und Expertinnen führende Ansprechpartnerin für das Thema Nachhaltigkeit in der Finanzierung.